今回は、インデックス投資のリターン分布の特徴と、暴落に負けず長期保有を続けるための具体的な運用・出口戦略について分かりやすく解説します。
私も、事前にリターンの振れ幅(分布)や最大下落幅をデータで把握したことにより、暴落時もパニックにならず冷静に機械的な積立を継続できています。
記事の前半では『リターン分布の特徴やS&P500・オルカンのデータ比較』を詳しく解説し、記事の後半では『算出ツールの活用法から暴落時のメンタル管理・出口戦略』までを網羅して解説します。

この記事を書いた人
- 『NISAの達人』の管理人
- 会社員&ブロガー
- 新NISA(選び方、買い方、運用方法、ノウハウ)について発信
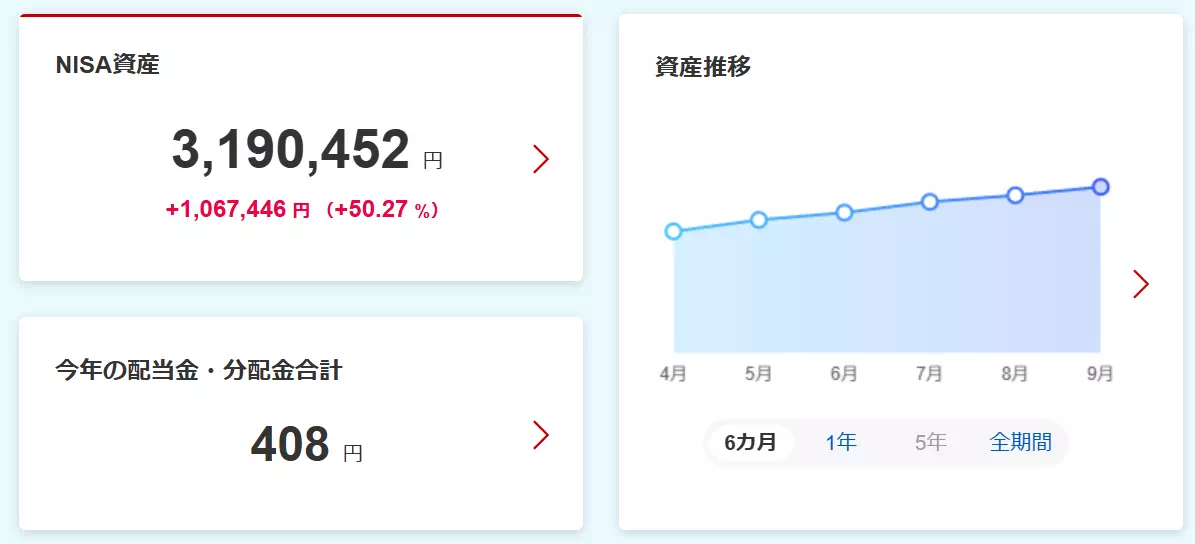
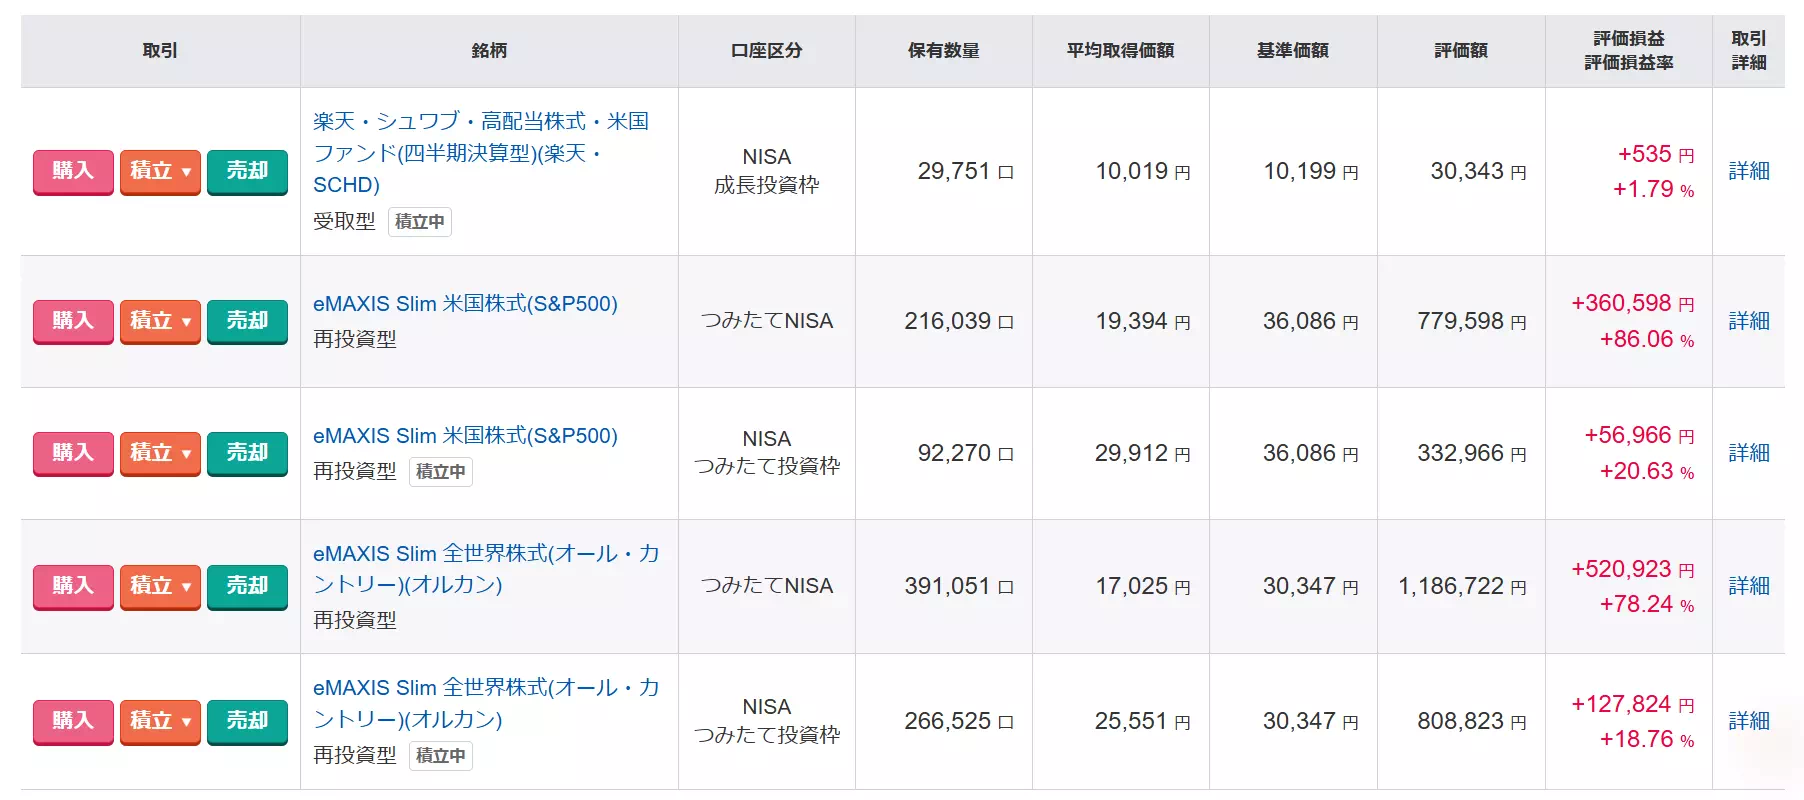
- 2025年9月末時点で、NISAで含み益約106万円を達成中!
この記事を読み終えることで、S&P500やオルカンが持つ本来のリスクとリターンを正しく理解できるだけでなく、将来の資金計画や出口戦略(売却方法)まで見据えた「揺るぎない長期投資の実践ノウハウ」が身についた状態になります。
これから資産運用を始める方

インデックス投資のリターン分布の特徴2つ
インデックス投資の運用成果を見積もる際は、算出される平均リターンの推定値だけでなくリターン分布の傾向を知ることが大切です。
投資期間の長さによって変化する値動きの振れ幅について、代表的な2つの特徴を解説します。
インデックス投資のリターン分布の特徴2つ
単年ではリターンに大幅なバラツキあり
1年ごとの短期間では、リターンは、それぞれの年で非常に大きなバラツキが存在します。
なぜなら、短期的には社会情勢や景気変動の影響を受けることで、株式市場のリターンは、平均値から大きく離れた数値を示すためです。
S&P500やオルカンでは、「年率平均リターン7%」や「年率平均リターン15%」という過去実績を聞くと思いますが、これは数十年単位の成果を均した数値に過ぎません。
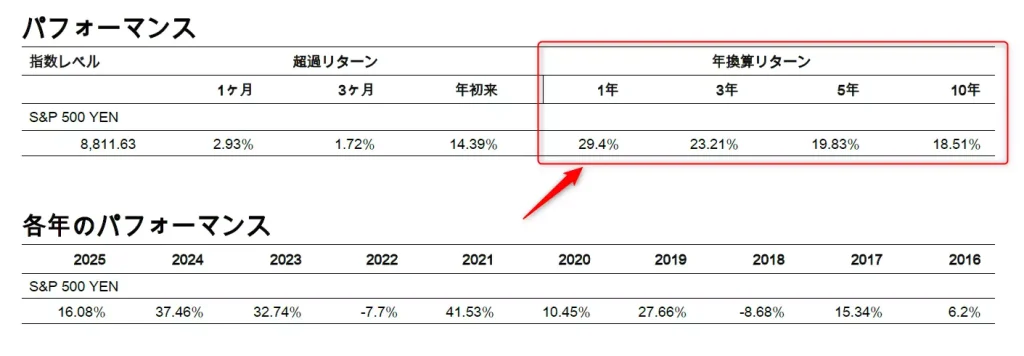
実際の1年ごとの成績は、+30%を超える大高騰もあれば-10%程度でリターンが減少する時期もあり、平均値を挟んで山型の正規分布(中央が高く左右に広がるデータの散らばり)を描きます。
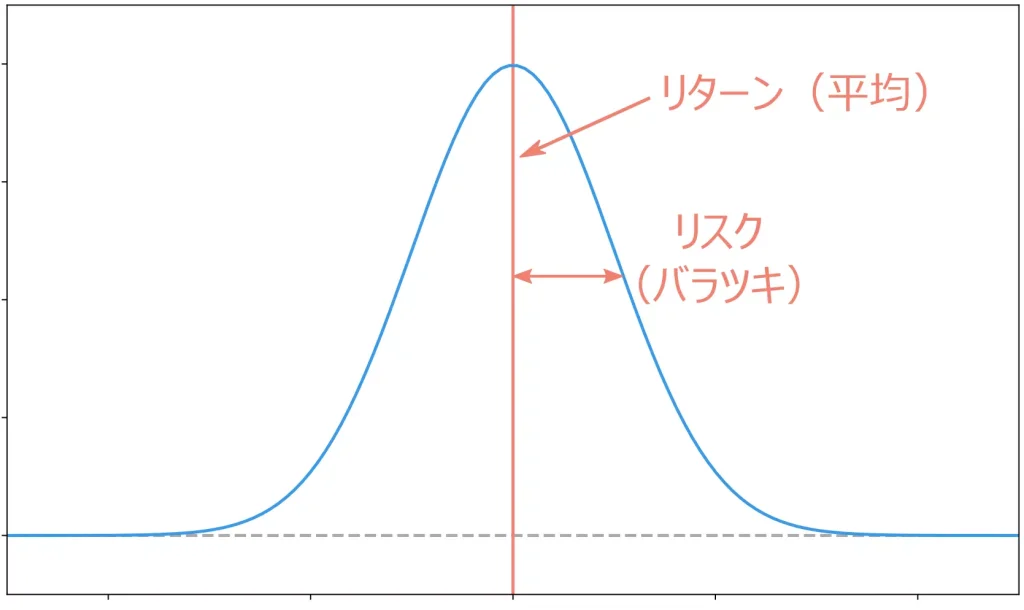
1年ごとの値動きは極めて激しいのが現実であることを理解し、単年の振れ幅に過度な一喜一憂をしない姿勢が求められます。
長期運用では元本割れする可能性が低い
投資資金を長期間保有し続けるほど、年率換算のリターンは安定し元本割れの可能性が低下します。
長期的な成長が期待できるインデックスでは、投資期間を長く取ることで短期的な暴落の波が平準化され、年率ベースの振れ幅がプラス付近に近づいていくからです。
運用期間を5年、10年、15年と延ばすにつれて、リターンの散らばりは徐々に狭まっていきます。
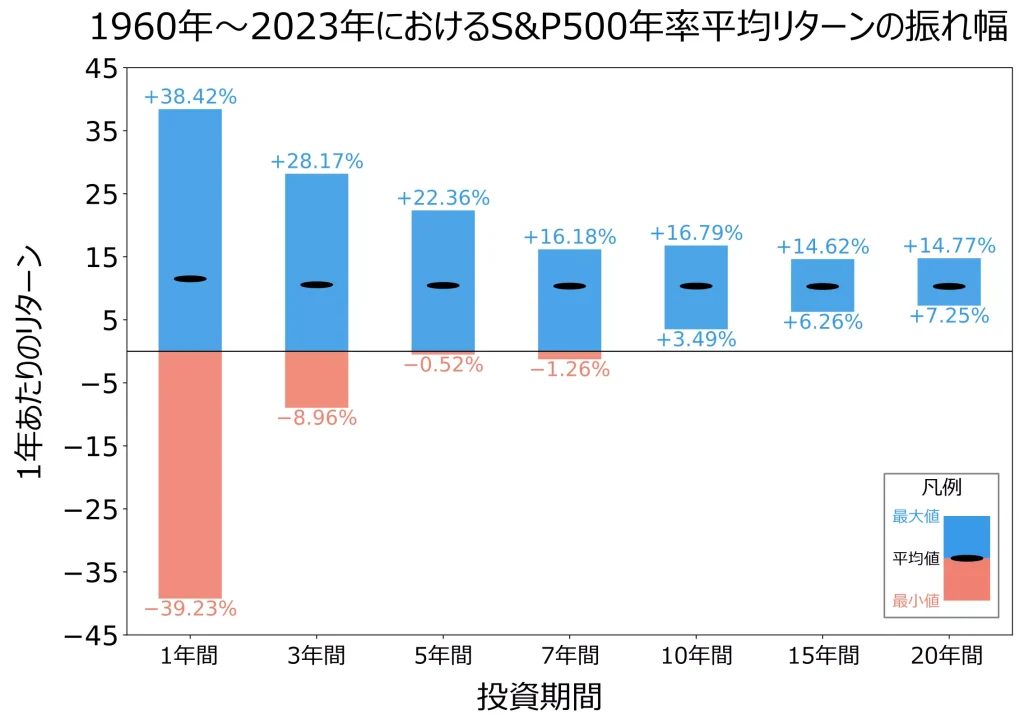
主要なインデックス指数の過去データにおいても、投資期間を15年以上確保することで、元本割れするケースは限りなくゼロに近づくと言われています。
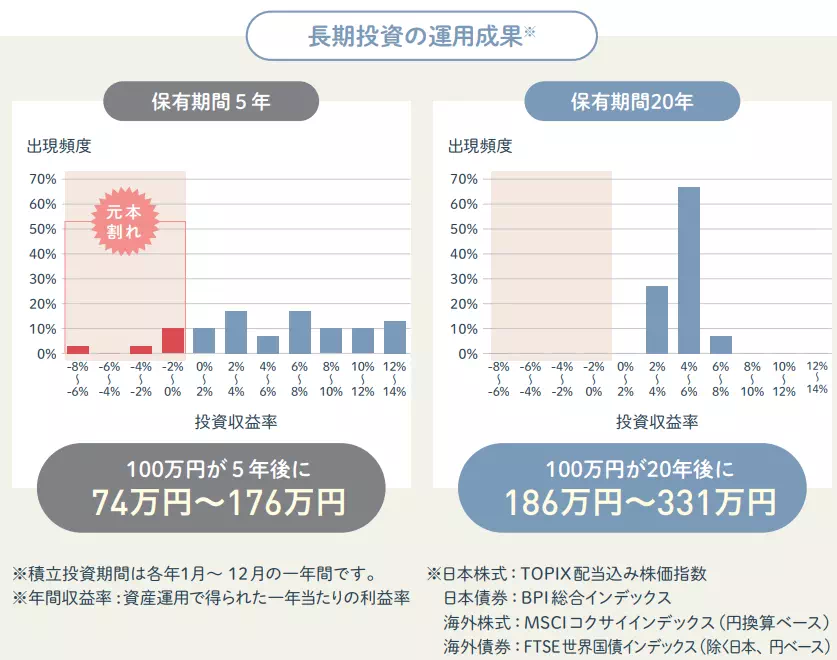
あくまで過去実績であり、未来の結果を保証する訳ではありません。
短期的な下落に惑わされることなく15年以上の長期運用を徹底することが、マイナスリスクを低減する最も有効な手段となります。
インデックス投資のリターン分布を確認すべき理由2つ
運用を始める前にリターン分布を把握しておくと、途中で投資を挫折するリスクを大幅に減らせます。
事前に確認しておくべき理由について、2つの視点からわかりやすく解説します。
インデックス投資のリターン分布を確認すべき理由2つ
最大下落幅を知ることで運用リスクの事前把握が可能
過去の最大下落幅を事前に数値で知っておくと、大きな暴落が来てもパニック売りを防げます。
事前に想定される下落幅を把握しておくことで、精神的な準備ができ冷静な対応が可能になるからです。
例えばリーマンショック級の大暴落では、資産が一時的に50%近く減少しました。
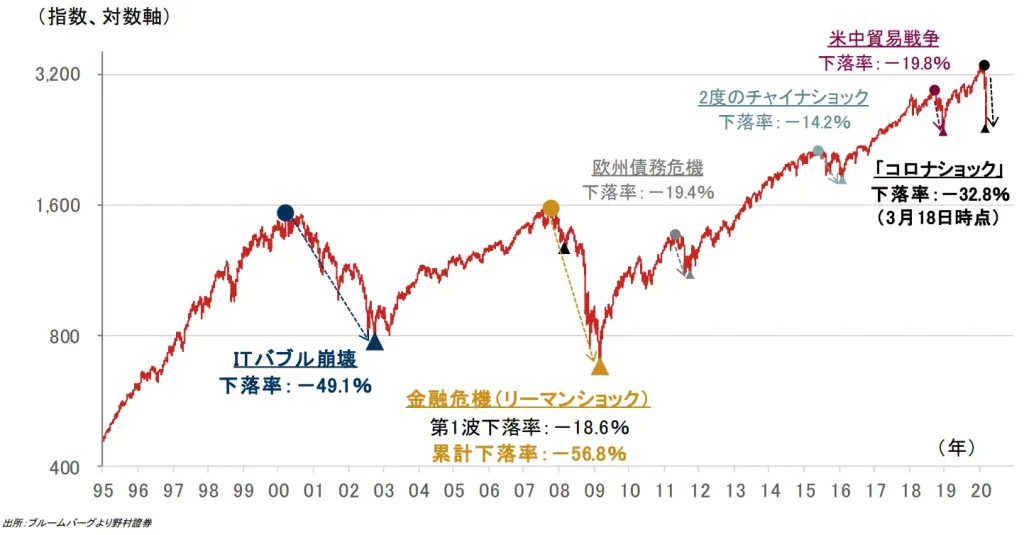
このようなリスクがあることを事前に知っていれば、評価損が出ても「想定内の変動だ」と受け止められます。
事前に最悪事態に備えたシミュレーションを行っておくことで、相場の下落時に狼狽売り(恐怖から安値で売却すること)を避けることができるでしょう。
最悪・最良の振れ幅を考慮した資金計画を立案可能
リターンの振れ幅を考慮し、複数のパターンで将来の資産形成計画を立てることが重要です。
単一の平均利回りだけを頼りに計画を組むと、運悪く下振れた際に資金が不足するリスクがあるからです。
例えば、将来の運用成果を見積もる場合、以下の3通りで試算を行う方法が挙げられます。
| パターン | 概要 |
|---|---|
| 最悪ケース | 下振れした場合(年率5%など) |
| 標準ケース | 平均値となる場合(年率7%など) |
| 最良ケース | 上振れした場合(年率9%など) |
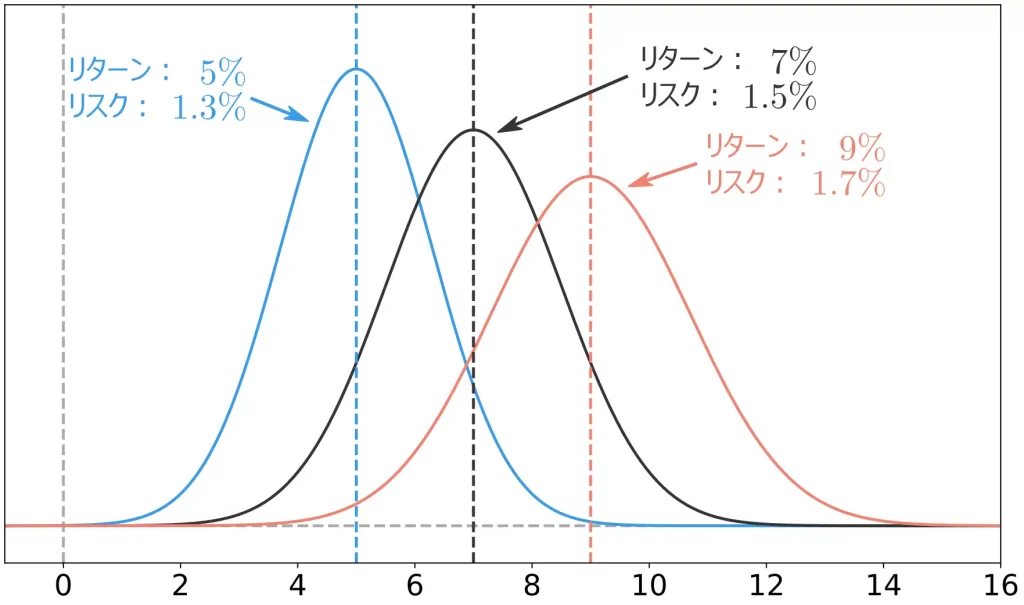
最も低い運用成果でも対応できる計画を組むことで、教育資金や老後資金といった大切なライフイベントを確実に守ることができます。
S&P500のリターン分布の特徴2つ
米国を代表する主要500社で構成されるS&P500のリターン分布には、独自の傾向が存在します。
投資を検討する上で知っておきたいリスクとリターンの2つの特徴について解説します。
S&P500のリターン分布の特徴2つ
15年以上の長期保有で元本割れ確率がゼロに近づく
S&P500に投資する場合、15年以上の長期にわたって保有し続けることで元本割れの可能性はゼロに近づきます。
なぜなら、米国経済が人口増加やイノベーションを背景に、長期的に成長し続けているからです。
具体的には、下記の3つが備わっていると考えられています。
米国に備わっている仕組み3つ
- 株主還元を重視する傾向
- 世界をリードする巨大企業の存在
- 長期的な人口増加
詳細は、以下の記事で詳しく解説しているので、是非ご覧ください。
さらに、過去の実績データを振り返ると、1960年以降のどの15年間を切り取っても、15年以上保有したケースでは投資成果がすべてプラスに収束しています。
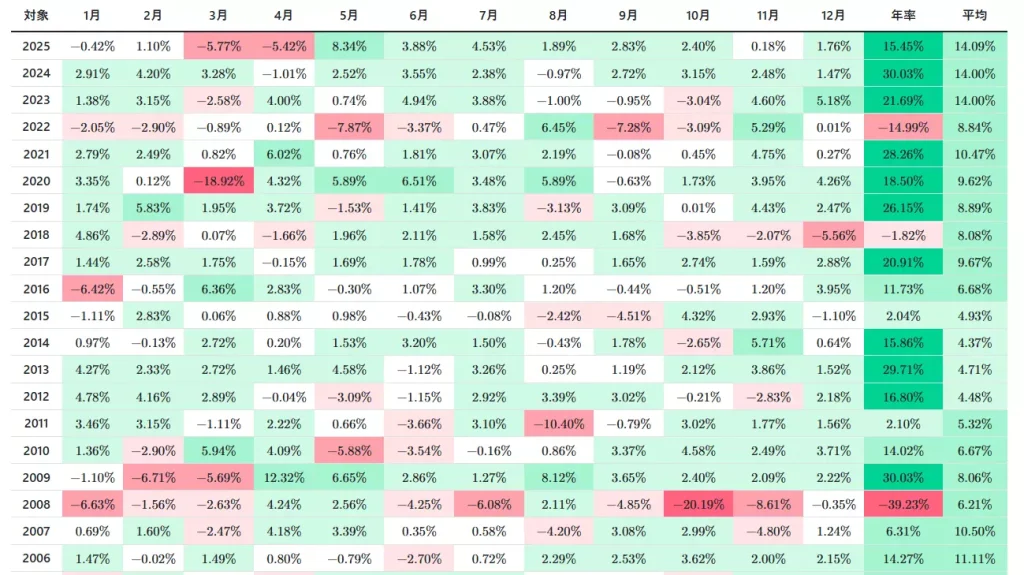
上記の表は、後半で紹介するツールを用いて、当サイト上で生成できますよ。
ITショックやリーマンショックといった深刻な暴落を挟んだ場合でも例外はありません。
短期的な下落局面があったとしても、米国企業の成長力を信じて15年以上の長期投資を貫くことが資産形成の成功に直結します。
年率ベースのリターンは±40%の範囲で広く分布
1年単位で見た場合のS&P500のリターンは、+40%位から-40%位まで振れ幅が非常に広く分布しています。
これは、米国株式市場は成長性が高いため資金が集まりやすい反面、世界的な景気後退の煽りもダイレクトに受けるためです。
単年では+30%以上の爆発的な上昇を見せる年がある一方で、暴落時には資産が40%近く下落することもあります。
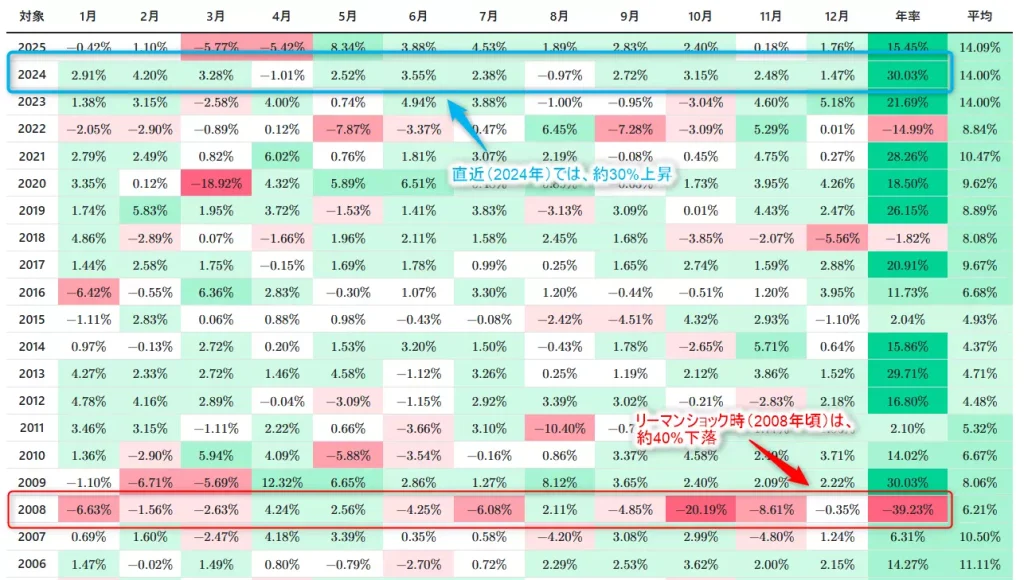
このように短期的な高リターンと急激な暴落リスクは常に隣り合わせの構造となっています。
1年ごとのボラティリティ(価格変動度合い)の高さに振り回されず、激しい値動きを許容できる心構えを持っておくことが大切です。
オルカンのリターン分布の特徴2つ
オルカン(全世界株式)のリターン分布には、単一国への投資にはない大きな特徴が2つあります。
リスクを抑えながら世界経済の成長に乗る仕組みを、具体的に確認していきましょう。
オルカンのリターン分布の特徴2つ
長期投資によりプラスリターンになる可能性あり
オルカンを長期で保有し続けると、収益がプラスに落ち着く可能性が高まります。
これは、世界全体の人口増加と経済成長が、ファンドの成果を後押しするためです。
実際に、オルカンの月率リターンと年率リターンを一覧化すると、以下のようになります。
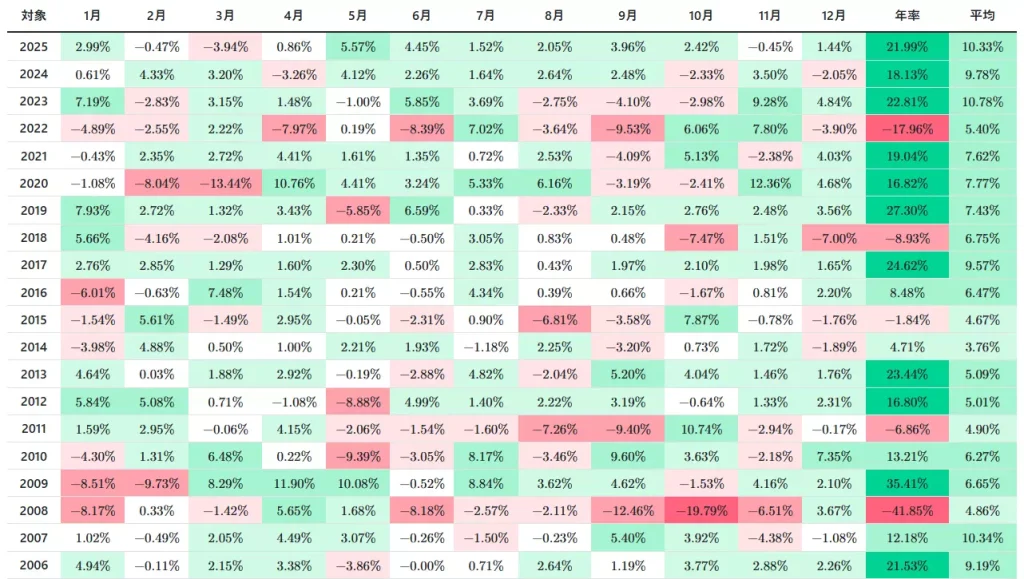
全世界に投資する場合、どこか1つの国が衰退しても、地球規模で見れば新しい技術や産業が生まれ、世界全体の経済規模は拡大し続けます。
このため、長期的に見ると世界経済は成長を続けるので、その恩恵がプラスリターンとして現れる可能性が高いです。
一国の将来に賭けるのではなく、地球全体の確かな成長ストーリーに乗れる点が大きな魅力と言えます。
全世界への地域分散による値動きの振れ幅抑制
オルカンは世界の株式に幅広く投資するため、リターンの振れ幅(リスク)が抑えられます。
なぜなら、先進国や新興国、多様な通貨へ資金が分散されており、特定地域の不調を他地域がカバーするからです。
実際に、2004年~2025年までにおいて、15年間の年率平均リターンに対する平均と標準偏差を計算したところ、以下のようになりました。
| 対象 | リターンの平均値 | リターンの標準偏差 |
|---|---|---|
| オルカン | $7.13 \%$ | $2.15 \%$ |
| S&P500 | $8.54 \%$ | $3.10 \%$ |
上記から分かるように、標準偏差(振れ幅の大きさ)が小さくなるため、値下がりの衝撃が和らぎます。
暴落時の下落幅がマイルドになり、精神的な負担を減らして安心して保有し続けられます。
過去実績に基づく月率&年率算出ツール
資産運用で成果を出すには、過去のデータに基づく現実的なシミュレーションが不可欠です。
本ツールを活用して主要インデックスのリターン実績を確認し、ご自身の投資計画に役立てましょう。
過去実績に基づく月率&年率算出ツール
各インデックスに対するリターン算出ツール
今回作成したシミュレーションを以下に示します。
【参考】ツールによるシミュレーションができない場合
稀に、プログラムの読み込みに失敗し、シミュレーションができないことがあるみたいです。
その場合、ページをリロード(再読み込み)してみてください。
| 対象 | 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 10月 | 11月 | 12月 | 年率 | 平均 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 基準 | カラーコード | |
|---|---|---|
| 最小 | 最大 | |
| $+15.000 \%$ | $-$ | #00d492 |
| $+5.000 \%$ | $+14.999 \%$ | #a4f4cf |
| $+1.250 \%$ | $+4.999 \%$ | #d0fae5 |
| $-1.249 \%$ | $+1.249 \%$ | - |
| $-4.999 \%$ | $-1.250 \%$ | #ffe4e6 |
| $-14.999 \%$ | $-5.000 \%$ | #ffa1ad |
| $-$ | $-15.000 \%$ | #ff637e |
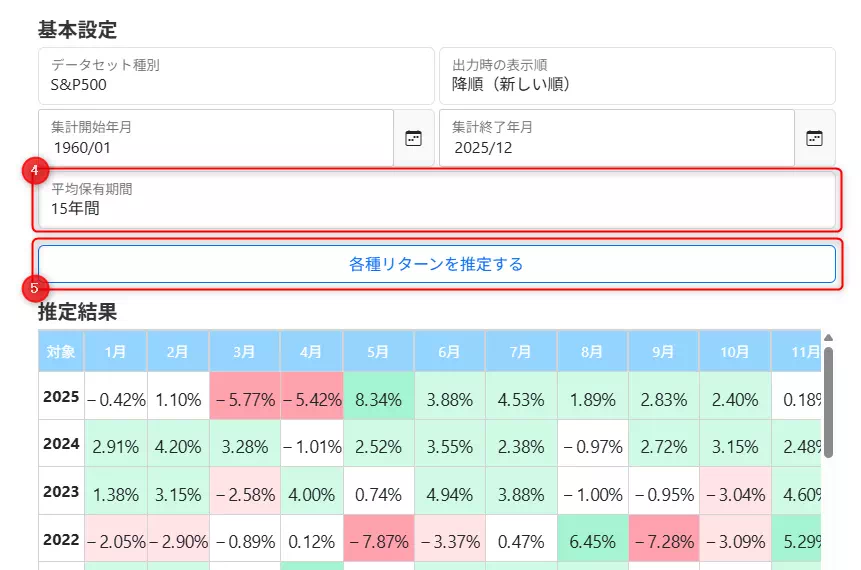
本ツールの使い方
直感的に操作できる3つのステップだけで、誰でも簡単にリターンの算出が行えます。
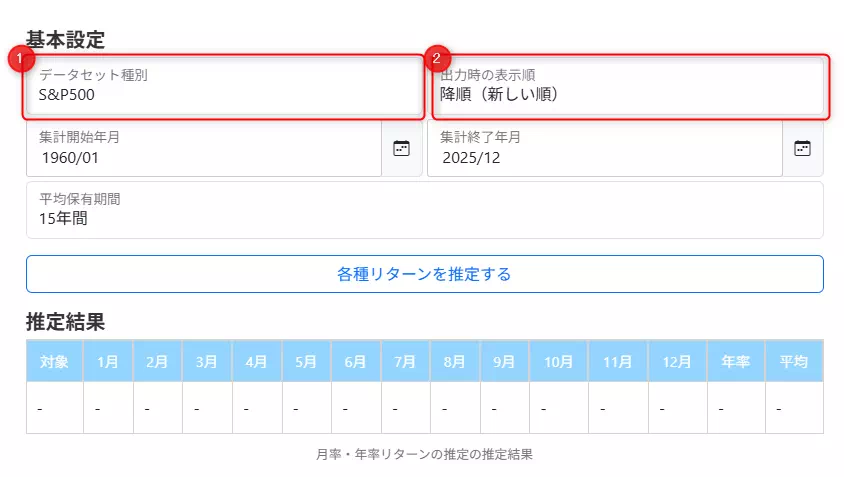
まず、下記から推定対象のインデックスと結果の表示順を設定します。
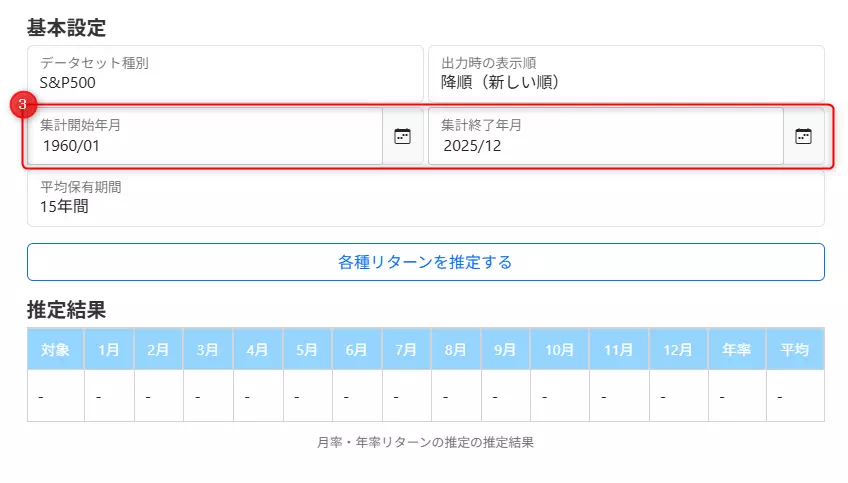
次に、下記からリターンを算出する際の期間を設定してください。
最後に、投資期間における平均値を算出する際の期間を設定した上で、「各種リターンを推定する」をクリックすると過去実績に基づくリターンが画面に表示されます。
暴落時のメンタル管理と対処法
株価の暴落局面では、だれしも恐怖や不安から焦って売却してしまう可能性があります。
パニックを防いで平常心を保つために、リスクの可視化と自動化による効果的なメンタル管理法をあらかじめ身につけておきましょう。
暴落時のメンタル管理と対処法
最大損失額からリスク許容度を数値化
投資を始める前に「最大で何万円の損失まで耐えられるか」を金額で算出して確認することが重要です。
なぜなら、パーセンテージではなく具体的な金額で損失を把握すると、実際の生活や精神面への影響を現実的にイメージできるからです。
例えば、Aさん、Bさんがそれぞれ資産500万円の一定量を投資している時に株価が50%下落し、以下のようになったとしましょう。
| 項目 | Aさん | Bさん |
|---|---|---|
| 投資金額(割合) | 400万円(80%) | 200万円(40%) |
| 暴落前の評価額(増減率) | 440万円(+10%) | 220万円(+10%) |
| 暴落後の評価額(増減率) | 220万円(-45%) | 110万円(-55%) |
| 手元資金 | 320万円 ・投資残金220万円 ・現金100万円 | 410万円 ・投資残金110万円 ・現金300万円 |
上記を参考に、もし200万円近く含み損が出た場合に、日常生活に支障が出るかどうかを事前に考えておくことが大切です。
日々の生活費が捻出できない、不安で夜も眠れない状態になると危険です。
自分が許容できる損失額の上限を明確にしておき、それを超えない範囲で運用金額を調整しましょう。
暴落時も機械的な積立を継続
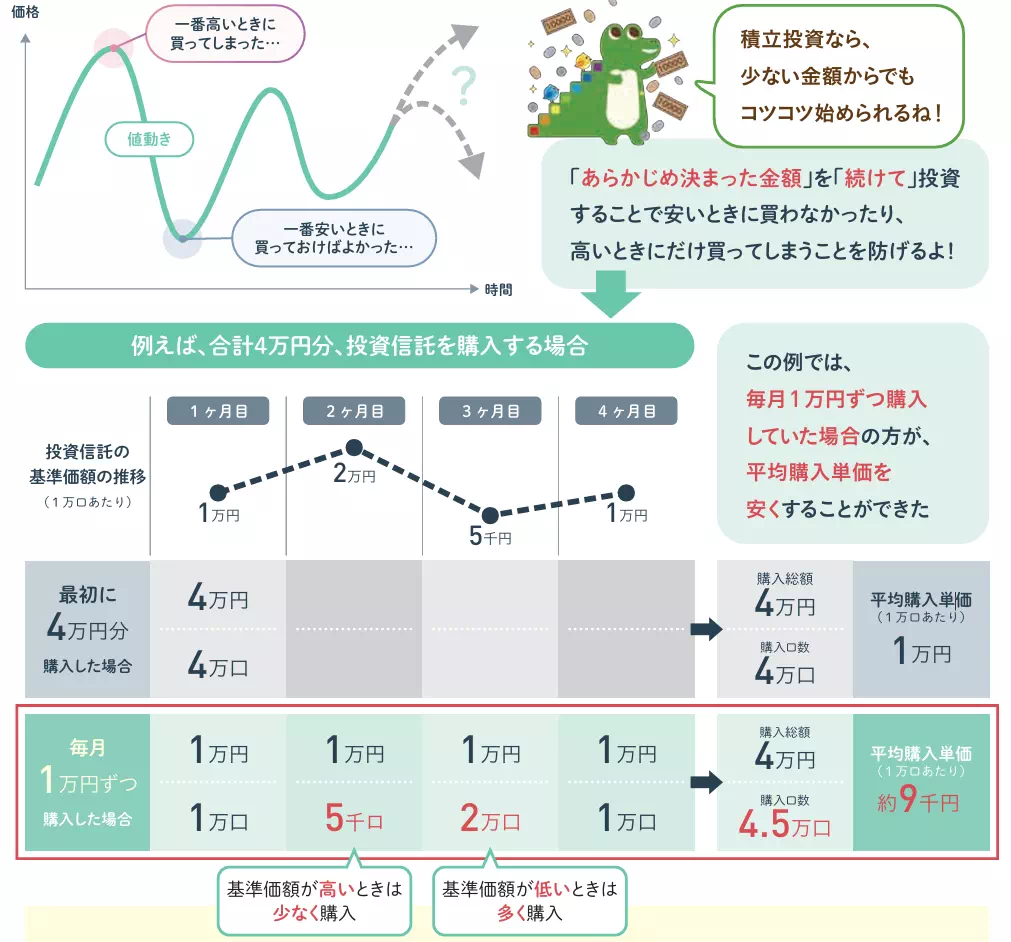
相場が暴落している局面でも、感情を挟まずに一定額の自動積立をそのまま続けることが大切です。
価格が下がった時こそ、同じ金額でより多くの口数を安く買い集める絶好の機会になるためです。
定額で買い続ける手法を「ドルコスト平均法」と呼び、価格が下がっている間は平均購入単価を下げられるため、相場が回復したタイミングで大きな利益を得られます。
暴落時は証券口座の画面をあえて見ず、設定したクレカ積立などで淡々と投資を継続して将来のリターンを高めましょう。
インデックス投資の出口戦略と主な売却方法3パターン
資産形成が進んだ後は、積み立てた資産をどのように取り崩していくかという出口戦略が重要になります。
ご自身のライフスタイルや目的に応じた適切な売却方法を選び、計画的に資産を活用していきましょう。
定額売却
定額売却は毎月「5万円」など決まった金額を取り崩す方法で、収入を安定させたい方に適しています。
これは、毎月の受取額が一定になるため、年金生活における家計のやりくりや生活費の計算がしやすくなるためです。
具体的には、以下のようなメリット・デメリットがあります。
定額売却のメリット・デメリット
- メリット
毎月決まった現金が入るため、生活費の計画が立てやすい。 - デメリット
相場が下落している局面でも同じ金額を引き出すため、多くの口数を手放すリスクがある。
相場が安い時期に資産を多く削ってしまう点は、あらかじめ理解しておく必要があります。
老後の生活費など定額の収入を優先したい場合は、取り崩し額を低めに設定して運用を続けましょう。
定率売却
定率売却は保有資産の「4%」など一定の割合で取り崩す方法で、資産を長持ちさせたい方に向いています。
なぜなら、資産残高に連動して取り崩し額が決まるため、相場下落時の過度な資産減少を防げるからです。
具体的には、以下のようなメリット・デメリットがあります。
定率売却のメリット・デメリット
- メリット
株価が下がった時は取り崩す金額も小さくなるため、資産が底をつくリスクを抑えられる。 - デメリット
相場変動によって毎月の受取額が変わるため、一定の生活費を計算しづらい。
受け取れる金額が時期によって上下する点に注意が必要です。
資産寿命をできるだけ延ばしたい場合は、市場の波に合わせて柔軟に引き出す定率売却を活用しましょう。
都度売却
都度売却は定期的な取り崩しを行わず、まとまった資金が必要になったタイミングでのみ解約する方法です。
必要がないときは資金を運用に回し続けられるため、運用効率を極限まで高めることができます。
具体的には、以下のようなメリット・デメリットがあります。
都度売却のメリット・デメリット
- メリット
必要な時だけ解約するため運用益を増やし続けられ、住宅購入や教育費など特定の支出に対応しやすい。 - デメリット
定期的な収入が得られないため、毎月の生活費の補填には向かない。
普段は手元資金で生活し、大きな支出がある時だけ引き出します。
明確な使う目的が決まっている方は、必要な分だけを取り崩す都度売却で運用の最大化を目指しましょう。
インデックス投資のリターン分布を理解して長期保有を続けよう
本記事では、インデックス投資(S&P500やオルカン)におけるリターン分布のデータや暴落時のメンタル管理、そして将来の出口戦略までを包括的に解説しました。
今回の内容
短期的には価格が大きく変動するものの、データの裏付けを持ってリスクを把握し、長期保有と適切な売却ルールを継続することが資産形成の成功に繋がります。
また、今回の記事のうち、重要ポイントをまとめると、以下のようになります。
本記事の重要ポイントまとめ
- 短期と長期の違い:単年の振れ幅と長期の収束
単年では±40%近くリターンがバラツキますが、15年以上の長期保有を続けることで元本割れ確率が限りなくゼロへと収束していきます。 - リスクの事前把握:最大下落幅と資金計画
事前に最悪の暴落(最大下落幅)を考慮してリスク許容度を数値化しておくことで、パニックを防ぎ、最良・最悪のシナリオに対応した資金計画が立案できます。 - 銘柄ごとの分布特性:S&P500とオルカンの特徴
米国集中投資による力強いリターンを狙うS&P500と、全世界への地域分散によって値動きの振れ幅を抑えるオルカンというそれぞれのデータ特性を把握することが重要です。 - 暴落時の行動規範:機械的な積立とメンタル管理
暴落が起きても慌てずに最大損失額を再認識し、自分のリスク許容度の範囲内で淡々と機械的な積立設定を継続することが運用効率を高めます。 - 取り崩し戦略:定額・定率・都度売却の使い分け
資産形成の後半期には、生活費を重視する「定額」、資産寿命を延ばす「定率」、ライフイベントに合わせる「都度」の3パターンからご自身に合った出口戦略を選びましょう。
投資を長期間続けていれば、必ず暴落や下落局面に遭遇する時期が訪れます。
しかし、過去のデータと正しい知識を武器にしていれば、どのような市場環境でも惑わされずに歩みを進めることができます。
ご自身のリスク許容度と目指すべき未来をしっかり見据え、焦らず自分のペースで着実な長期投資を継続していきましょう。
これから資産運用を始める方