この記事で解決できる悩み
今回は、ドル建てと円建ての概要を解説した上で、メリットとデメリットを踏まえてどちらのスタイルで投資をすると良いか、私の考えを紹介します。
私は、ドル建てスタイルを選択した上で、S&P500に連動する投資信託の積立投資を行っています。
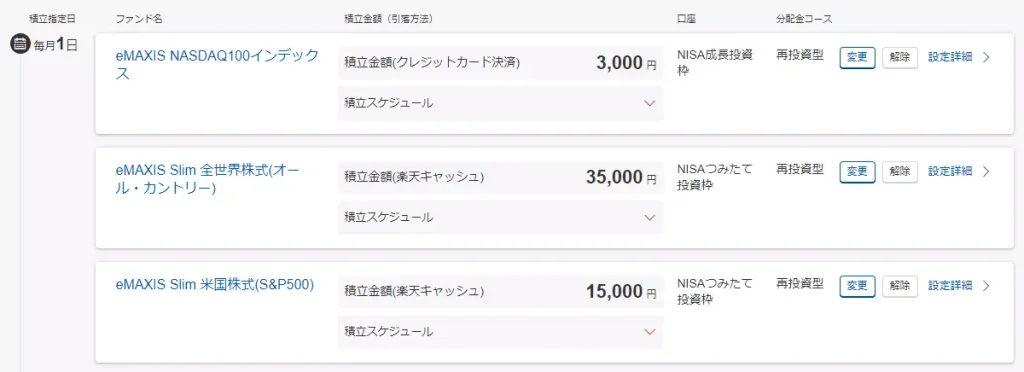
記事前半ではドル建てと円建ての特徴を、後半ではそれぞれのメリットとデメリットに加えて投資方法の決め方を解説します。

この記事を書いた人
- 『NISAの達人』の管理人
- 会社員&ブロガー
- 新NISA(選び方、買い方、運用方法、ノウハウ)について発信
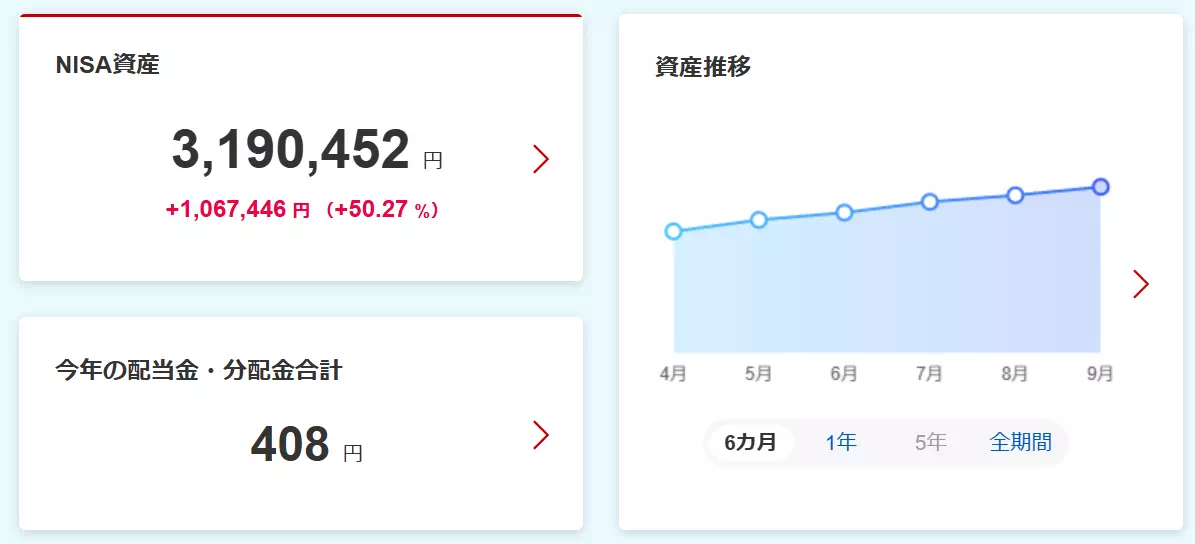
- 2025年9月末時点で、NISAで含み益約106万円を達成中!
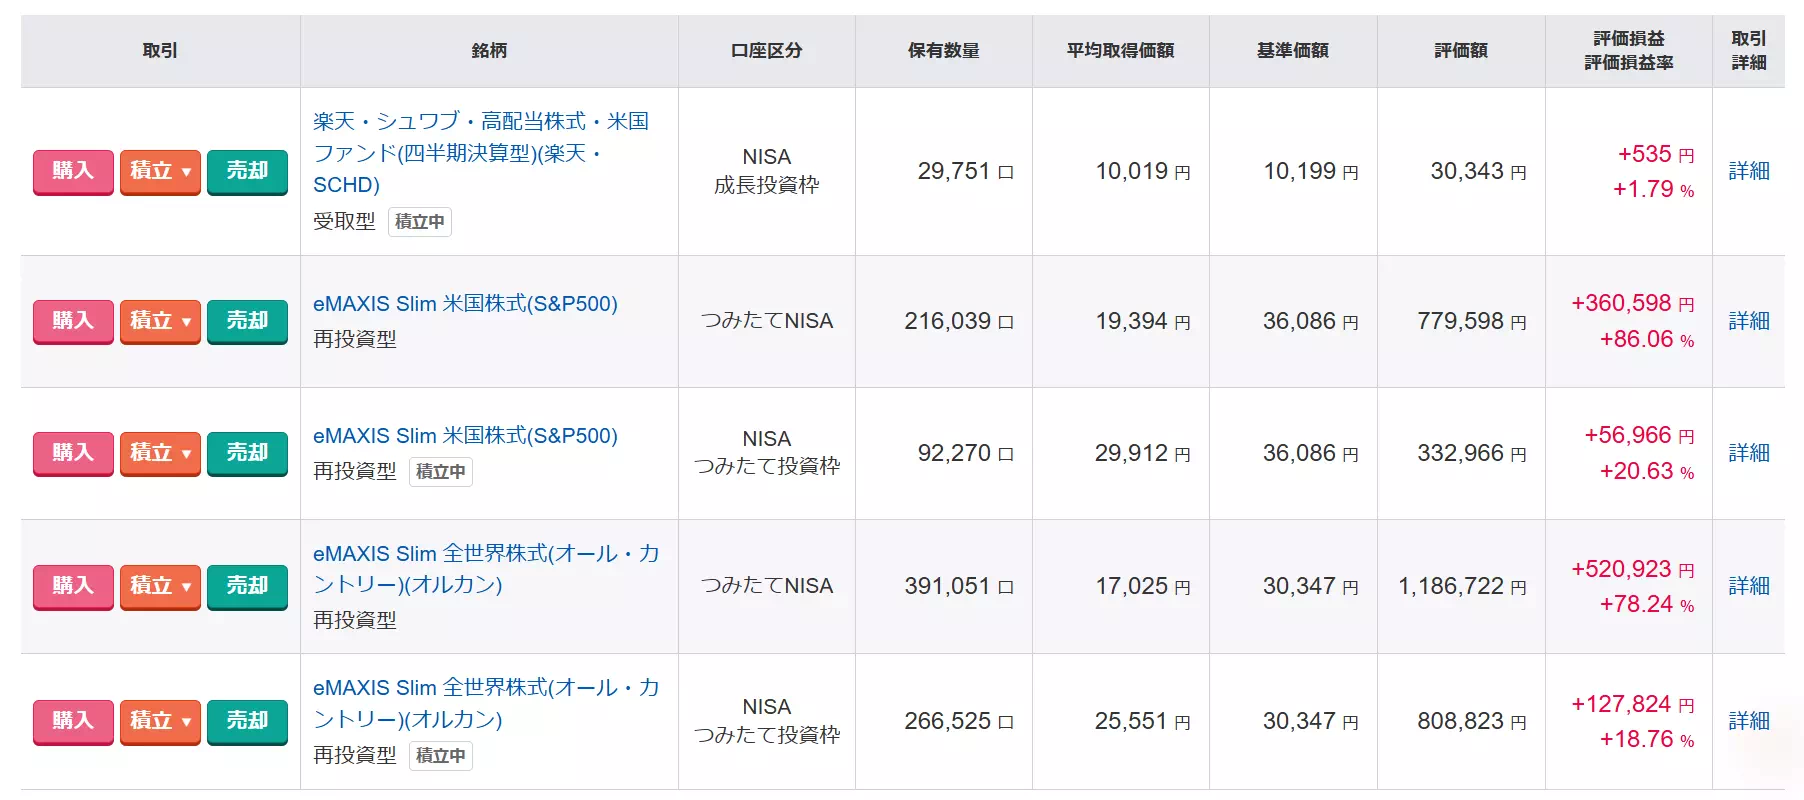
この記事を読み終えることで、「ドル建て」と「円建て」の特徴を理解できるだけではなく、それぞれのメリットとデメリットを把握した上で、どちらのスタイルで投資をすると良いかも理解できる状態になります。
これから資産運用を始める方

S&P500積立投資の基本知識4つ
S&P500に連動することを目指す投資信託など、外国株式や債券を購入する場合、購入時の通貨(日本円、ドル)も決める必要があります。
この記事では、まず積立投資の基本知識4つについて解説します。
ドル建て
ドル建てとは、投資信託などの金融商品を米ドルで購入して保有することを意味します。
ドル建てで投資信託を購入する際のイメージは、以下に示す通りです。
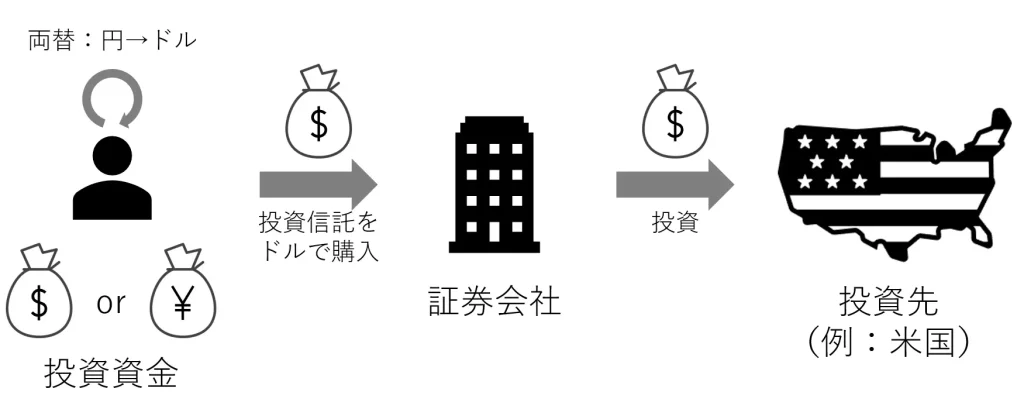
購入前に米ドルを用意する点が特徴となります。
円建て
円建てとは、投資信託などの金融商品を円で購入して保有することを意味します。
円建てで投資信託を購入する際のイメージは、以下に示す通りです。
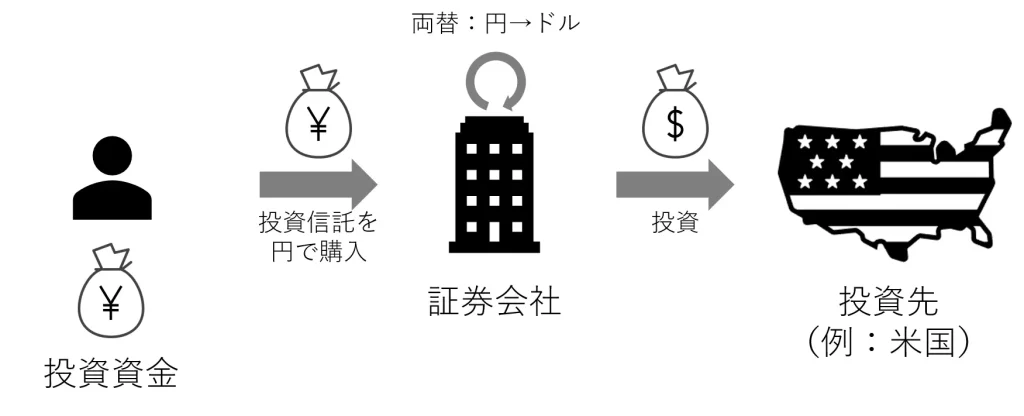
両替の手間がなく、日本円のみ用意しておけばよい点が特徴となります。
為替リスク
為替リスクとは、為替変動により保有している金融商品の価値が相対的に変動することを意味します。
「リスク」とは、金融商品の価値の振れ幅を指すんでしたね。
ただし、S&P500などのインデックスファンドに投資する場合、円建ての場合でもドル建ての場合でも為替リスクによる影響に違いはありません。
なぜなら、円建てとドル建てのどちらを選んでも、オルカンの投資対象(構成銘柄)の約9割以上は、米国株などの外貨建て資産となるためです。
例えば、下記のように、両替時や購入時よりも円高に推移した場合では、所有資産は目減りします。

ドル建てのケースでプラスになっているのは、円建ての時よりも安く投資信託を購入できているためです。
通貨選択の重要性
為替リスクに違いが生じないにもかかわらず、なぜわざわざ「円建て」と「ドル建て」の比較が必要なのでしょうか?
それは、通貨の選択によって、管理の手間・再投資効率・将来の取り崩しやすさに決定的な差が出るからです。
通過選択時の考え方
- 手間をかけず自動で複利効果を高めたい人
円建て(投資信託) - 米ドルを所有して、海外資産として使いたい人
ドル建て(米国ETF)
このように、自分の投資スタイルや目的にあわせて、どの通貨で投資するかも決めておくようにしましょう。
ドル建てのメリットとデメリット
基本知識を学んだところで、ドル建てと円建てのそれぞれにおけるメリットとデメリットについて解説します。
まずは、ドル建てにおけるメリットとデメリットです。
ドル建てにおけるメリットとデメリット
ドル建てのメリット2つ
ドル建てにおけるメリットは、次の2つです。
ドル建てにおけるメリット2つ
外貨で受け取った配当金を柔軟に活用できる
ドル建ての場合、外貨(ドル)で運用して利益を外貨で受け取れます。
このため、配当金を再投資するほか、個別の米国株を購入したり、海外旅行時の費用を外貨で決済したりと、柔軟な対応が可能です。
外貨をよく使う方にとっては、オススメの方法ですね。
保有コストを世界最安水準で抑えられる
ドル建てオルカンの代表格であるバンガード社の「VT(バンガード・Total World Stock ETF)」などは、世界中から莫大な資金を集めているため、スケールメリット(規模の経済)により保有コストが極めて低く設定されています。
投資金額が大きくなり長期で保有するほど、基本コストのわずかな差や構造の透明性がメリットとして効いてきます。
ドル建てのデメリット2つ
ドル建てにおけるデメリットは、次の2つです。
ドル建てにおけるデメリット2つ
税金の手続きや日々の運用作業が非常に複雑になる
ドル建て(米国ETF)で配当金を受け取ると、まず米国で10%課税され、さらに日本で約20%課税される「二重課税」の状態になります。
このため、以下のような手間が発生します。
ドル建てによる手間2つ
- 税金を取り戻すには確定申告が必要
外国税額控除を受けて取られすぎた税金を取り戻すには、毎年自分自身で確定申告をする必要があります。 - 手動で再投資が必要
配当金は自動で再投資されないため、自ら注文(1株単位)を出して買い増す必要があります。
面倒な作業を避けたい方は、注意が必要です。
日本円のみを利用する場合は恩恵を受けづらい
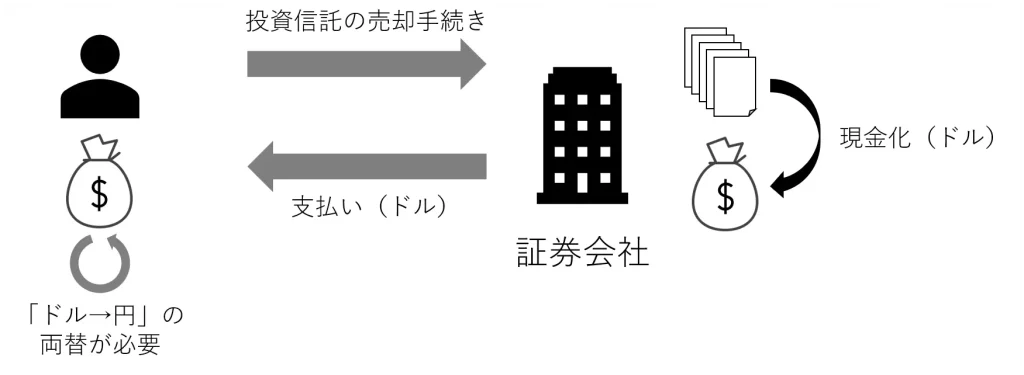
ドル建ての投資信託の場合、売却後の現金はドルで受け取ることになります。
このため、日本円として使うためには両替が必要になり、ドルで受け取ることの恩恵を受けづらくなります。
円建てのメリットとデメリット
次に、円建てにおけるメリットとデメリットです。
円建てにおけるメリットとデメリット
円建てのメリット2つ
円建てにおけるメリットは、次の2つです。
円建てにおけるメリット2つ
資産を円で一元管理できる
円建ての場合、すべての資産が円表示になるため、資産状況の把握や日々の管理が圧倒的に楽です。
為替リスク自体はドル建てと同等に受けますが、現在の資産を面倒な計算なしで直感的に把握できるのは、日本の生活者にとって大きなアドバンテージです。
資産の管理がしやすい方が、考えることが減って良いですね。
資産の組み換えが行いやすい
日本円で投資しているため、投資資金の送金や引き出しに余計な手数料がかかりません。
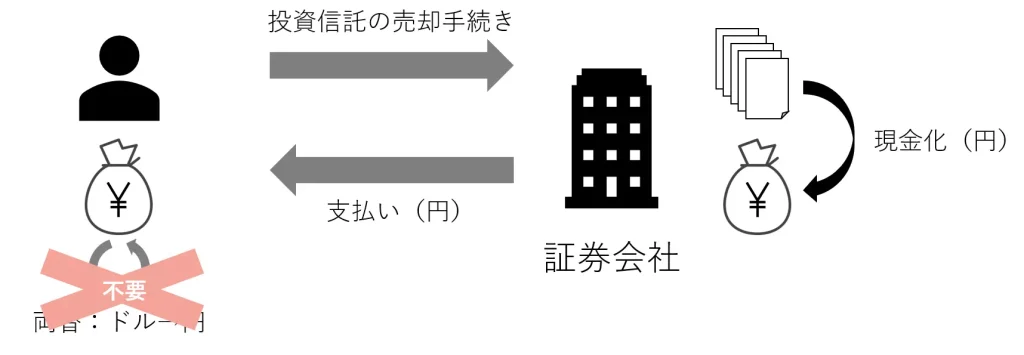
ドル建ての場合は、為替手数料が必要になるんでしたね。
円建てのデメリット2つ
円建てにおけるデメリットは、次の2つです。
円建てにおけるデメリット2つ
通貨観点でリスク分散ができない
ドル建てのメリットの裏返しになりますが、円建ての場合は円のみを保有することになるため、通貨観点でリスク分散ができません。
単一通貨のみの所有がリスクだと思う人にとっては、大きなデメリットになります。
投資信託によっては手数料が割高になる可能性もある
投資信託によっては、購入時手数料や換金時手数料がかかるものがあります。
この場合、手数料の分だけ利益が減るためトータルの利益が相対的に減少する可能性があります。
新NISAで扱っている商品なら手数料無料のものが多いため、このデメリットを回避できる可能性が高いですよ!
投資スタイルに応じたS&P500積立投資
ドル建てと円建てのそれぞれのメリットとデメリットを紹介しました。
多くの方が、「じゃあ、ドル建てと円建てのどっちを選ぶべき?」という疑問を持っていると思います。
最後に、この問いに対する解説をしたいと思います。
ドル建てと円建て、どっちを選ぶべき?
管理の手間を抑えるなら円建て
「外貨の管理など、面倒な作業はなしにして、すべて日本円で管理したい」と考えている方は、円建てで投資することをおすすめします。
また、円建てでも為替リスクの影響を受けますが、為替リスクを低減しつつ投資をする方法も存在します。
具体的な話として、S&P500に連動する投資信託の場合は「為替ヘッジあり」を選択する必要があります。
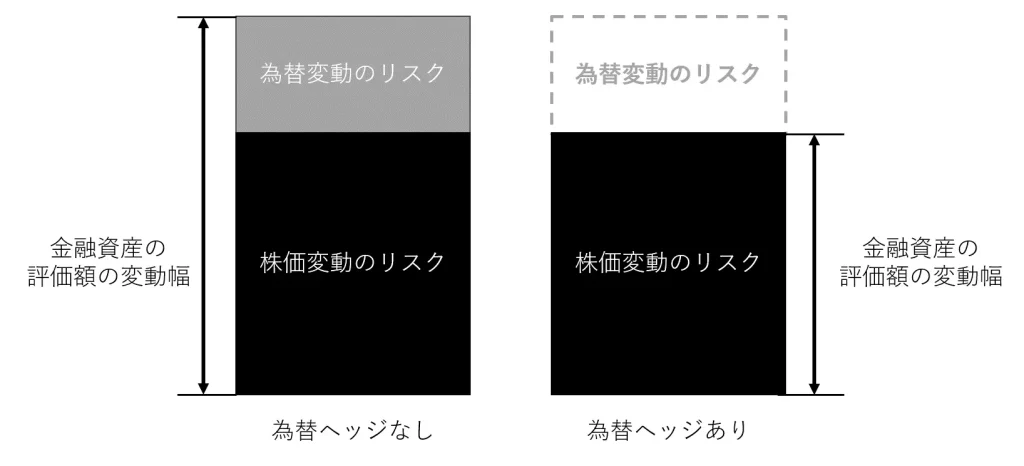
しかしながら、為替ヘッジありの場合はリスクヘッジに追加コストがかかることを覚えておいて下さい。
参考:為替ヘッジの有無による年率標準偏差の違い
松井証券の調査では、「長期投資目的であれば、為替リスクをそこまで気にしなくて良い」という結果でした。
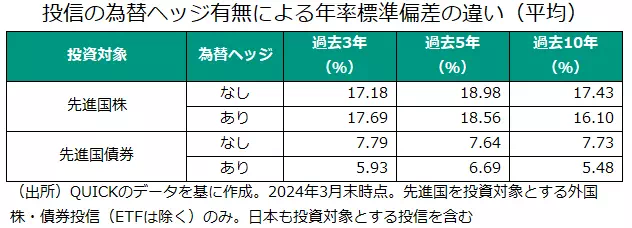
このため、長期投資により資産形成を行うのであれば、ドル建てスタイルで投資を進めていけばよいでしょう。
リスクヘッジにより、運用成績が悪化する可能性があるため、私は「為替ヘッジなし」で投資信託を購入しています。
再投資タイミングなどすべて自分で管理したいならドル建て
「配当金は、一部を再投資して一部を自分で使いたい」、「外貨を使う機会が多いので、一定量の外貨を持っておきたい」などを考えている方は、ドル建てで投資することをおすすめします。
なぜなら、外貨という中間状態を作ることで、資産の自己管理がしやすくなるためです。
具体的には、以下のケースに該当する人は、ドル建てを採用するのも一案だと考えます。
ドル建てで資産形成しても良い人の例3つ
- 海外の商品を購入するなど、定期的に外貨で支払いを行う人
- 為替レートを加味して、自分のタイミングで両替を行いたい人
- 配当金を再投資する割合を自分で調整したい人
自分で配当金を再投資する必要があり、資産形成にかかる手間は増える点に注意が必要です。
S&P500積立投資のドル建てと円建てに関するよくある質問
今回の記事の内容に関するよくある質問2つについて解説します。
S&P500に連動する投資信託のうち、「為替ヘッジなし」を購入したい場合、何を購入すれば良いの?
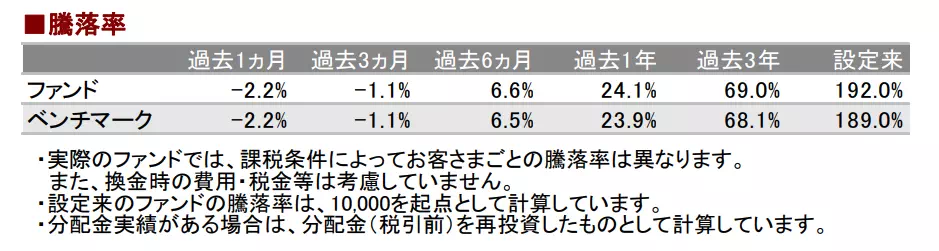
私のおすすめは、「eMAXIS Slim 米国株式(S&P500)」です。
おすすめする理由として、運用時の手数料(信託報酬)が0.09372%であり、極めて低コストで運用ができる点が挙げられます。
長期投資目的であれば、こちらの投資信託を購入しておけばよいと考えています。
にむまた、長期的な運用実績(過去3年)もあるため、今後の成長が期待できます。
S&P500に連動する投資信託のうち、「為替ヘッジあり」を購入したい場合、何を購入すれば良いの?
私のおすすめは、「MAXIS米国株式(S&P500)」です。
こちらも、eMAXIS Slimシリーズと同様に、運用時の手数料(信託報酬)が0.077%であり、極めて低コストで運用できる点がメリットです。
ただし、長期的な運用実績(過去3年)は、eMAXIS Slimシリーズよりも劣る点には注意が必要です。
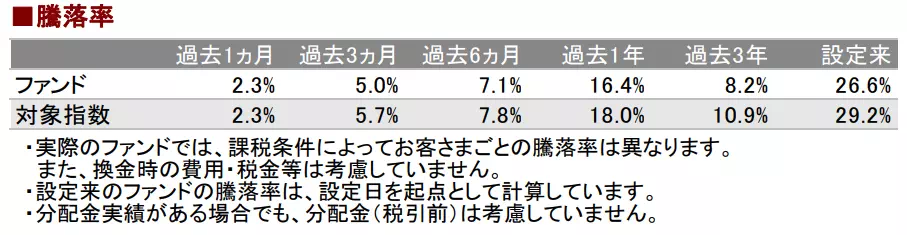
安定運用を狙いたい方向けの投資信託と言えますね。
にむ
自身の投資スタイルにあわせて積立方法を選ぼう!
今回は、以下について解説しました。
今回は、S&P500積立投資の基礎知識について解説した上で、ドル建てと円建てのメリット・デメリットについて詳しく解説しました。
また、最後に投資スタイルに応じた投資方法も紹介しましたね。
私としては、長期投資目的であれば「為替ヘッジなしの円建てスタイル(eMAXIS Slimシリーズへの投資)」をおすすめします!
ただ、人それぞれ運用スタイルが異なるため、ご自身の運用スタイルに基づいて投資を行うことが大前提となります。
このため、期待リターンやリスクをもとに、将来的な運用成果を試算した上で、ご自身にあった投資信託を選んでみてください。
これから資産運用を始める方