
今回は、株式・債券・REITの相関係数を活用するメリット・デメリットや、実際のデータを用いた具体的な分析手順について詳しく解説します。
今回の内容を参考にすることで、自分の投資スタイルに合わせた資産構成を検討できています。
記事の前半では「相関係数を活用するメリット・デメリットと各資産の特徴・具体例」を解説し、記事の後半では「Excelやスプレッドシートを使った計算手順と、実際の相関係数データに基づく注意点」をわかりやすく解説します。

この記事を書いた人
- 『NISAの達人』の管理人
- 会社員&ブロガー
- 新NISA(選び方、買い方、運用方法、ノウハウ)について発信
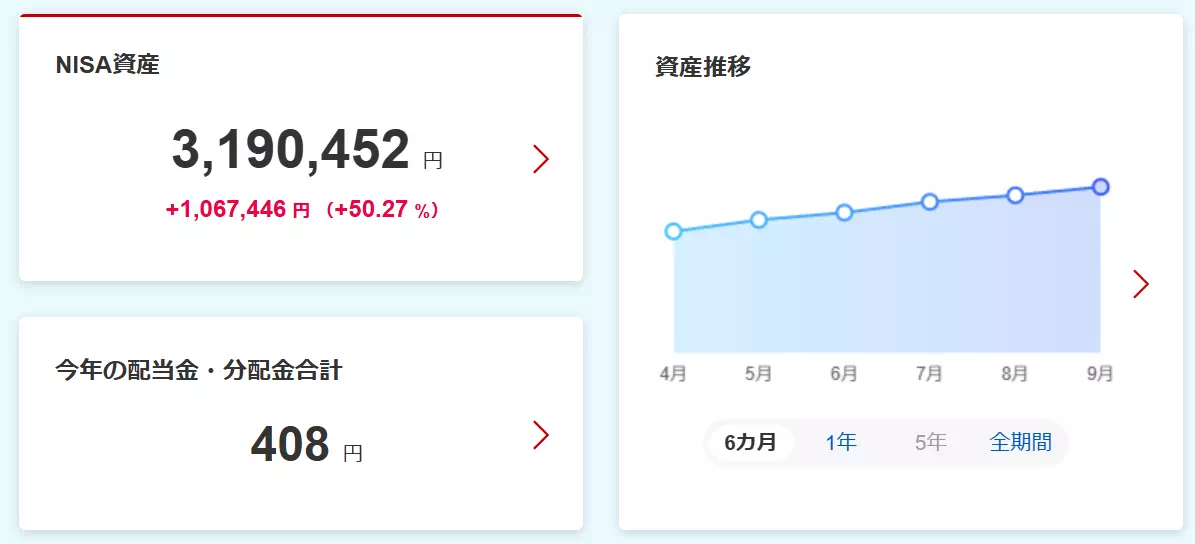
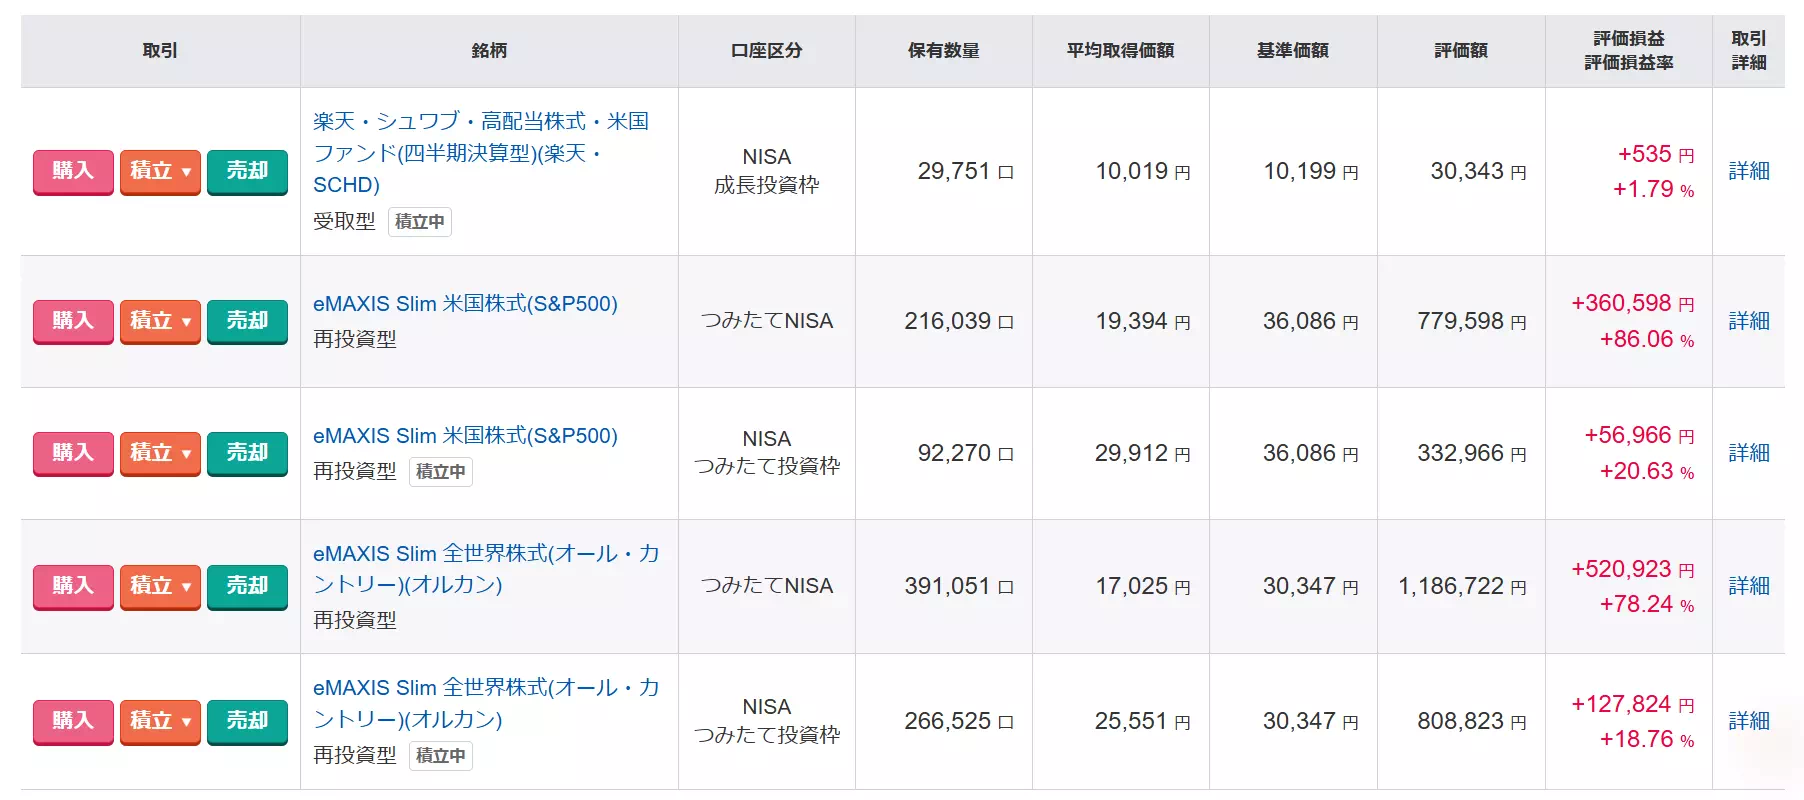
- 2025年9月末時点で、NISAで含み益約106万円を達成中!
この記事を読み終えることで、「相関係数を考慮したリスク管理の手法」が理解できるだけでなく、表計算ツールを使って「自分自身の投資先に対する相関係数を導き出し、最適なポートフォリオを選定できる状態」になります。
これから資産運用を始める方

株式・債券・REITの相関係数を活用するメリット2つ
株式、債券、REITなどによる資産運用において、相関係数を踏まえた資産配分は重要です。
ここでは、相関の低い資産を組み合わせて運用の安定性を高める主なメリットを2つ解説します。
株式・債券・REITの相関係数を活用するメリット2つ
平常時における価格変動の抑制
相関係数の低い資産を組み合わせると、資産全体の価格変動率(ボラティリティ)を抑えられます。
これは、値動きのタイミングや方向性が異なる資産同士を保有することで、互いの価格変化を相殺し合えるためです。
例えば、株価が一時的に下落しても、債券やREIT(不動産投資信託)が下支えすることで、口座全体の評価額の揺れが小さくなります。
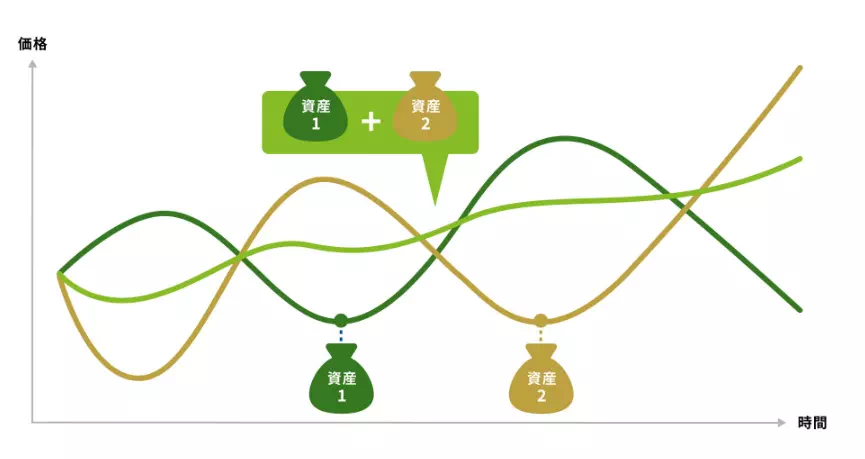
これは「卵を一つのカゴに盛るな」という投資の格言と同じ原理です。

価格変動がマイルドになれば投資に対する恐怖心が薄れ、結果として長期投資を途中で挫折せずに続けやすくなります。
景気後退期における評価損の緩和
相関関係の活用により、景気後退期における資産全体の急激な目減りを防げる可能性があります。
なぜなら、景気が悪化して株価が暴落する局面でも、債券などの逆の動きをしやすい資産は、値上がりまたは価格を維持するからです。
強い景気後退が訪れると株式は大打撃を受けますが、安全資産とされる国債に資金が逃避するため、債券価格は上昇する傾向があります。
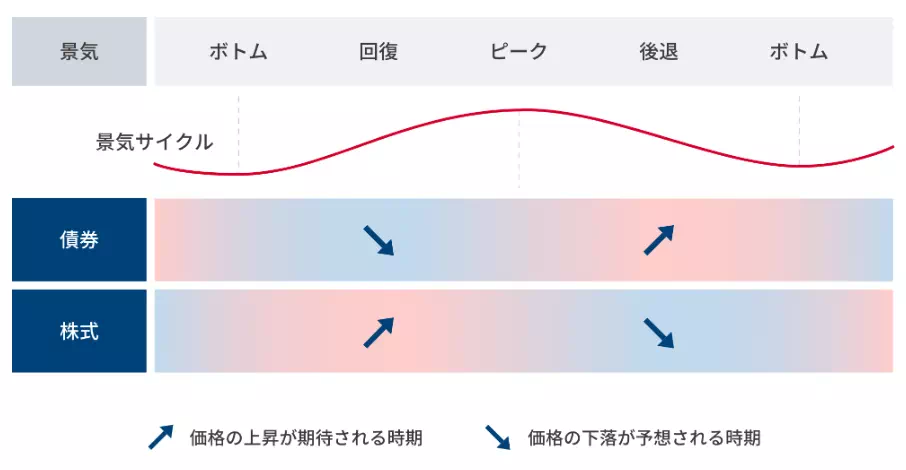
このクッション効果により、株式だけを保有している場合に比べてポートフォリオ全体の損失を小さく抑えられます。
このように、相関係数に基づいて複数資産を組み合わせることで、株安のショックを他資産が和らげ、相場の冷え込み期でも資産の壊滅的なダメージを回避できます。
株式・債券・REITの相関係数を活用するデメリット2つ
相関係数を活用した分散投資は万能ではなく、注意すべきデメリットも存在します。
予期せぬ損失や運用効率の低下を防ぐため、把握しておくべき2つのデメリットを解説します。
株式・債券・REITの相関係数を活用するデメリット2つ
急激なインフレや市場パニック時における同時下落リスク
世界的な金融危機などの有事においては、相関係数によるリスク分散機能が一時的に失われる点に注意が必要です。
市場全体でパニックが起きると、投資家があらゆる資産を現金化しようとするため、本来は動きが異なる資産まで一斉に売られるからです。
例えばリーマンショックやコロナショックの際、本来は株式と動きが異なるREITなども同時に急落しました。
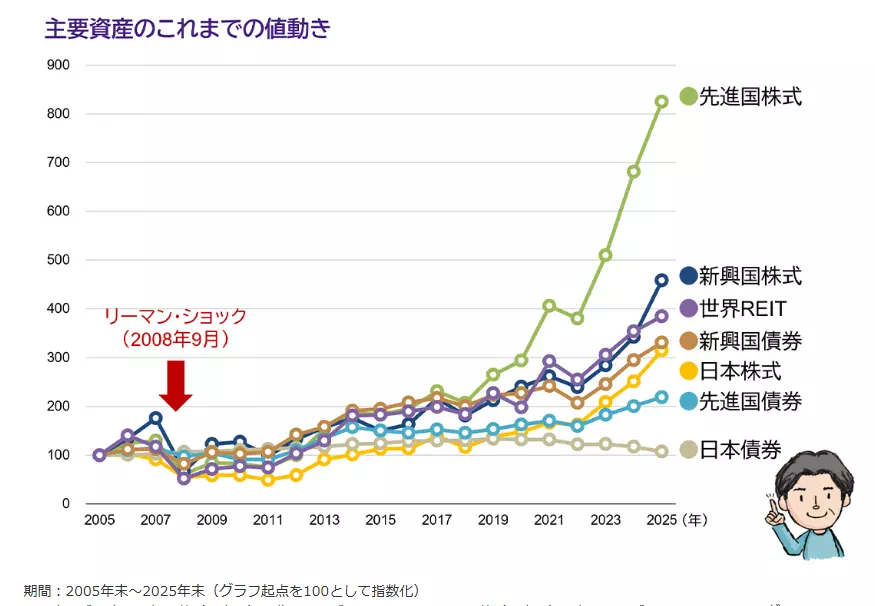
どのような事態においても資産が守られると過信せず、現金比率の維持など多角的な備えをしておくことが重要となります。
分散投資による最大リターンの低下
ポートフォリオに債券などを組み入れると、株式だけに投資する場合に比べて上昇局面での最大リターンが低くなります。
値動きが穏やかな守りの資産は、市場全体の好況期において大きな値上がり益を追求しにくい傾向があるためです。
株式市場が強い上昇トレンドにある局面では、株式100%の運用が最も高い成果を出します。
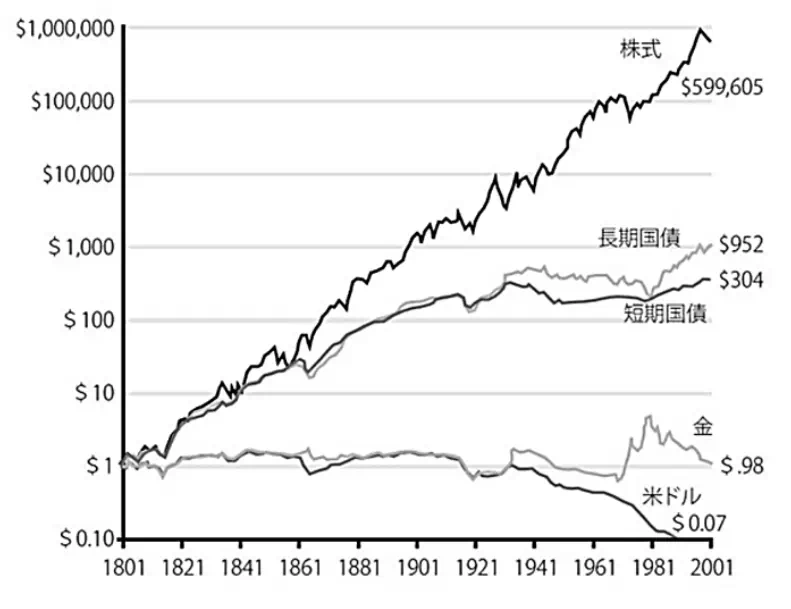
そこにローリスクな債券を混ぜていると、ポートフォリオ全体のリターンが薄まってしまいます。
資産の安全性を高めるトレードオフとして、強気相場での収益機会を一部逃す可能性がある点を理解しておきましょう。
代表的な投資対象の特徴3つ
ポートフォリオを構築する際は、各資産の性質を理解することが第一歩です。
ここでは代表的な投資対象である株式・債券・REITの3つについて、リスクやリターンの特徴を詳しく解説します。
代表的な投資対象の特徴3つ
株式:高いリターンを期待できる資産
株式は大きな運用益を狙える一方、値動きの幅が最も大きいハイリスク・ハイリターンの資産です。
なぜなら、企業の業績や景気動向の影響をダイレクトに受けるため、価格が大きく変動しやすい性質を持つからです。
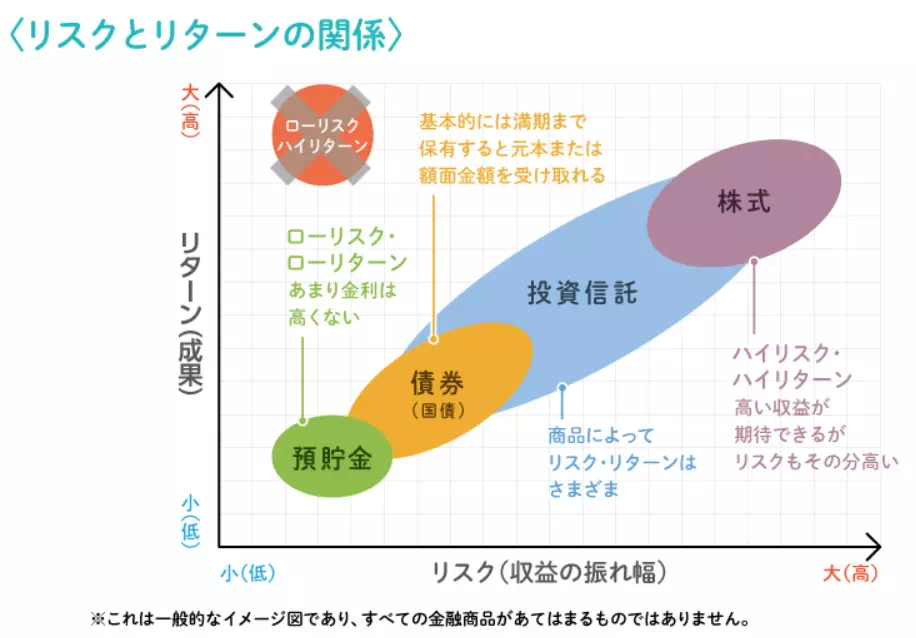
企業の成長に伴う株価値上がり益(キャピタルゲイン)や、定期的な配当金(インカムゲイン)を得られるメリットがあります。
しかし業績悪化時には価格が急落する可能性も抱えています。
資産を大きく増やしたい場面で主役となる、攻めの投資対象と言えます。
債券:値動きが安定している資産
債券は値動きが比較的穏やかで、ポートフォリオの守りを固めるローリスク・ローリターンの資産です。
国や企業にお金を貸し付ける仕組みであり、満期まで保有すれば原則として元本が返還されるからです。
また、定期的に固定の利息が受け取れるほか、世の中の金利が下がると債券価格が上がるという逆の性質を持ちます。
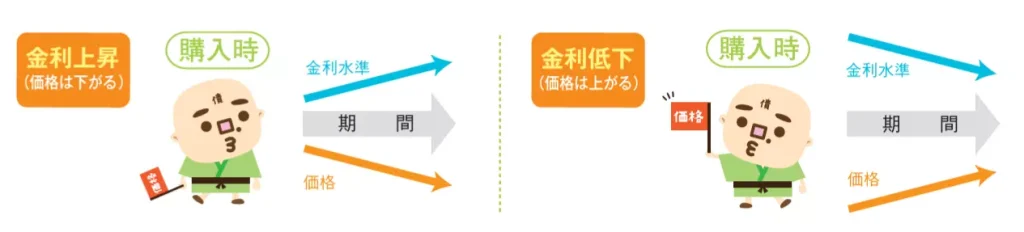
そのため株価が下落する局面でも価格を保ちやすい特徴があります。
資産全体の急激な目減りを防ぐための、クッション役として重要な役割を果たします。
REIT:不動産に分散投資できる資産
REIT(不動産投資信託)はReal Estate Investment Trustの略で、株式と債券の中間に位置するミドルリスク・ミドルリターンの金融商品です。
多数の投資家から集めた資金でオフィスビルやマンションなどの不動産に投資し、そこから得られる賃料収入や売買益を分配金として受け取る金融商品となります。
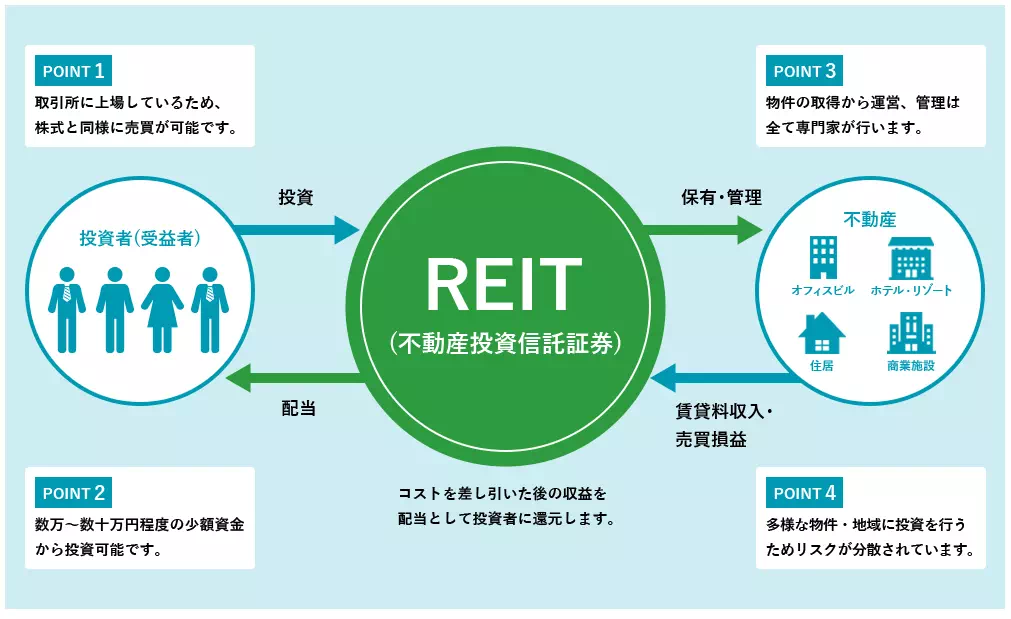
オフィスビルやマンションなどの賃貸収入等を原資とした分配金を得られるため、少額から間接的に不動産市場へ投資できます。
ただし、金利上昇や不動産市況悪化による価格下落リスクが存在します。
少額から手軽に不動産の分散効果を取り入れられる、利便性の高い証券化商品です。
代表的なインデックスファンドの具体例3つ
インデックスファンドは投資対象とする資産(アセットクラス)によって、値動きや期待できるリターンが大きく異なります。
ここでは代表的な「株式」「債券」「REIT」の3つのカテゴリー別に具体的なファンド例を紹介します。
代表的なインデックスファンドの具体例3つ
株式(国内・先進国・新興国)
株式インデックスファンドは、高いリターンを目指して資産を大きく増やしたい方に適した選択肢です。
国内外の企業業績や経済成長の恩恵を直接受けられるため、長期運用において力強い値上がりが期待できるからです。
具体的な投資信託の例として、以下が挙げられます。
| 投資信託 | 概要 |
|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | 全世界の約3,000銘柄に投資 |
| eMAXIS Slim 米国株式(S&P500) | 米国の優良企業 約500社に投資 |
| eMAXIS Slim 国内株式(TOPIX) | 日本の株式市場(東証プライム市場など)に上場する銘柄へ幅広く投資 |
| eMAXIS Slim 先進国株式インデックス(除く日本) | 日本を除く先進国に幅広く投資 |
| eMAXIS Slim 新興国株式インデックス | 中国、台湾、インドなど成長性の高い国々に投資 |
運用目的やリスク許容度に応じて、地域ごとのファンドをバランスよく組み合わせることが大切です。
債券(国内・先進国・新興国)
債券インデックスファンドは、運用資産全体の値動きを穏やかにし、安全性を高めたい場合に向いています。
なぜなら、国や企業の発行する借入金(債券)に投資するため、株式に比べて価格の変動幅が小さく安定しているからです。
具体的な投資信託の例として、以下が挙げられます。
| 投資信託 | 概要 |
|---|---|
| eMAXIS Slim 国内債券インデックス | 国債、地方債、社債など、日本国内で発行される各種公社債に投資 |
| eMAXIS Slim 先進国債券インデックス(除く日本) | 日本を除く世界主要国(米国、欧州、イギリスなど)の国債に投資 |
| eMAXIS 新興国債券インデックス | 新興国(ブラジル、メキシコ、インドネシアなど)の現地通貨建て国債や政府機関債に投資 |
株式ファンドと組み合わせて保有することで、暴落時のクッション役としてポートフォリオを守る効果が期待できます。
REIT(国内・先進国・新興国)
REITインデックスファンドは、少額から不動産市場へ分散投資したい方に適しています。
これは、先ほど説明した通り、個人では購入が難しいビルやマンションなどの不動産に間接投資し、賃貸収入等による分配金や価格上昇の旨味を得られるからです。
具体的な投資信託の例として、以下が挙げられます。
| 投資信託 | 概要 |
|---|---|
| eMAXIS Slim 国内リートインデックス | 国内の金融商品取引所に上場する不動産投資信託証券(J-REIT)に投資 |
| eMAXIS 先進国リートインデックス(除く日本) | 日本を除く世界各国の先進国に上場する不動産投資信託証券(REIT)に投資 |
| eMAXIS 新興国リートインデックス | 南アフリカ、メキシコ、インドなど、S&P新興国リートインデックスに採用されている新興国の不動産投資信託証券(REIT)に投資 |
厳密には、インデックスファインドになるため、関連するインデックスへの連動を目指すファンドです。
株式や債券とは異なる値動きをするため、投資先を分散させてリスクを抑える手段として有効です。
【Excel/スプシ版】相関係数の計算方法3ステップ
相関係数を正確に算出するには、正しい手順でデータを準備して関数を適用することが不可欠です。
ここでは、データ取得から相関係数計算用のCORREL関数の使い方まで、初心者でも迷わず実践できる3つのステップをわかりやすく解説します。
【Excel/スプシ版】相関係数の計算方法3ステップ
Step1:基準価額データを取得する
相関係数を計算する最初のステップは、比較したい2つの投資信託の過去データを準備することです。
計算の基礎となる正しい価格データが揃っていなければ、正確な相関係数を算出できないからです。
具体的には、三菱UFJアセットマネジメントなどで公開されている過去データを活用します。
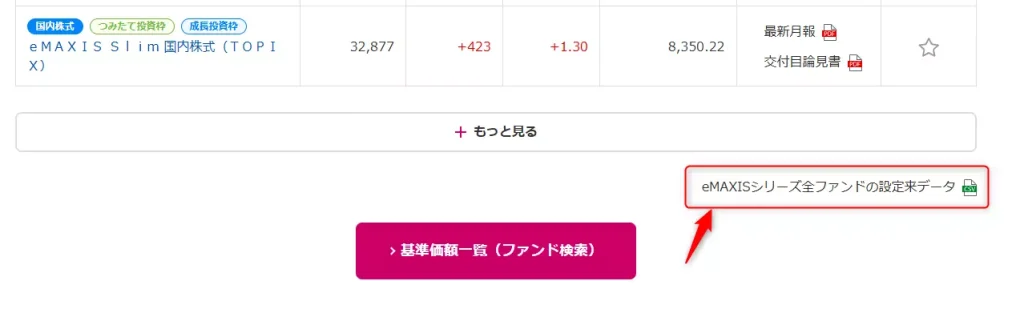
ダウンロード後は、相関を調べたいデータをExcelやスプレッドシートに読み込ませます。
Step2:月率変化率(騰落率)を計算する
取得したデータが株価そのもの(例:基準価額データ)の場合、月次変化率(騰落率)に変換してから相関を計算します。
eMAXISシリーズは、日次の基準価額データとなりますね。
なぜなら、基準価額の金額そのものには意味がなく、比較対象の2つの資産が「同じ時期にどう変化したか?」という度合いを比較することが重要だからです。
具体的には、株価データを以下の手順で毎月の騰落率を算出します。
月末判定
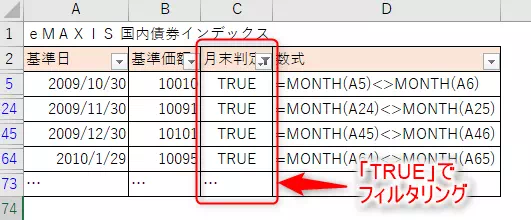
まずは、空いたセルに「=MONTH(当日の日付セル)<>MONTH(翌日の日付セル)」という数式を入力し、月末かどうかを判定します。
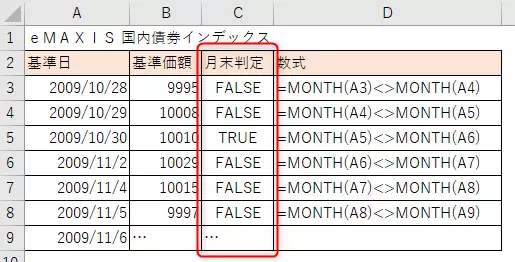
月末のみのデータを取得
続いて、「月末判定」でTRUEとなっている箇所のみをフィルタリングしてください。
毎月の騰落率を算出
最後に、フィルタリング結果を別シートにコピーした上で、「(当月価格 - 前月価格)÷ 前月価格」という計算式で、毎月の騰落率を算出します。
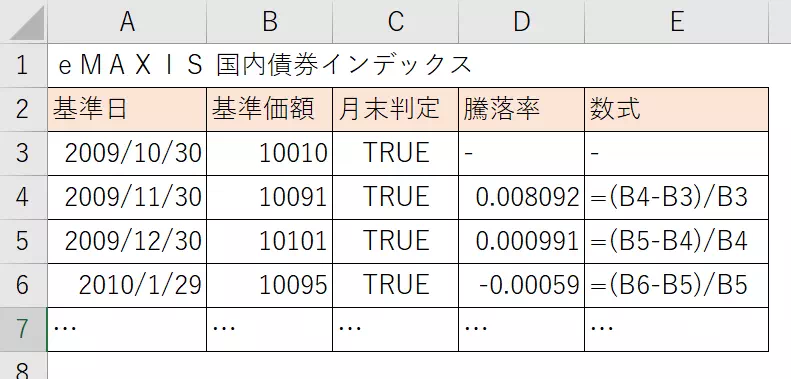
比較したい資産の数だけ、同じことを実行してください。
Step3:CORREL関数により相関係数を計算する
騰落率のデータが準備できたら、CORREL関数を使って相関係数を算出します。
表計算ソフトの関数を活用することで、複雑な統計計算を一瞬かつ正確に処理できますよ。
具体的な作業として、空いたセルに「=CORREL(片方の騰落率の範囲,もう片方の騰落率の範囲)」を入力してください。
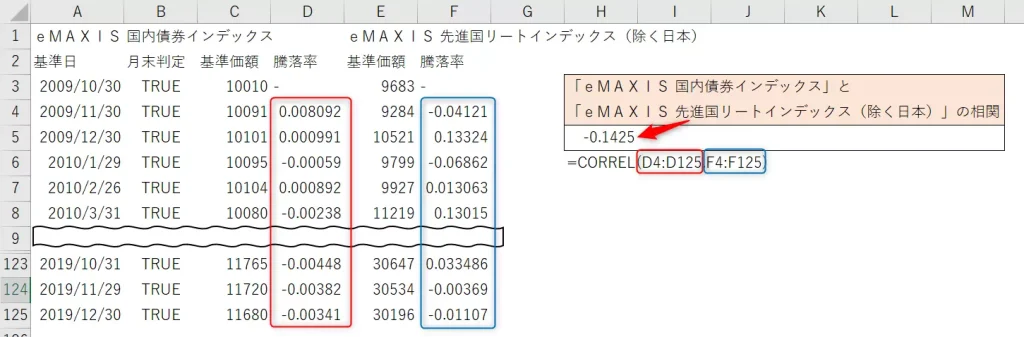
計算結果として、2資産の値動きの類似度が「-1.0~+1.0」の数値として即座に表示されます。
関数の設定自体は非常に簡単ですので、範囲選択の間違いにだけ注意し、数式を入力してみてください。
代表的なインデックスファンドに対する相関係数
実際のインデックスファンドデータを用いると、資産ごとの関係性が明確に把握できます。
ここでは算出データの集計期間や前提条件を整理した上で、各資産クラス間の相関マトリクスと具体的な傾向を詳しく解説します。
データ集計期間
信頼性の高い相関係数を把握するため、直近10年間(2014年1月~2023年12月)の月次データを集計対象としました。
これは、短期的なノイズを排除し、平時から市場混乱期までを含めた客観的な傾向を捉える必要があるからです。
具体的なデータとしては、先ほども紹介したeMAXISシリーズの設定来データを使用し、比較対象として下記の10資産を選択しました。
| ファンドの種別 | 対象のインデックスファインド |
|---|---|
| 国内債券 | eMAXIS 国内債券インデックス |
| 国内株式 | eMAXIS TOPIXインデックス |
| 国内REIT | eMAXIS 国内リートインデックス |
| 先進国債券 | eMAXIS 先進国債券インデックス(除く日本) |
| 先進国株式 | eMAXIS 先進国株式インデックス(除く日本) |
| 先進国REIT | eMAXIS 先進国リートインデックス(除く日本) |
| 新興国債券 | eMAXIS 新興国債券インデックス |
| 新興国株式 | eMAXIS 新興国株式インデックス |
| 新興国REIT | eMAXIS 新興国リートインデックス |
| 全世界株式 | eMAXIS 全世界株式インデックス(除く日本) |
10年分のデータを確保するため、eMAXISを選択しました。
相関係数の計算結果
相関係数を計算した結果は、以下のようになりました。
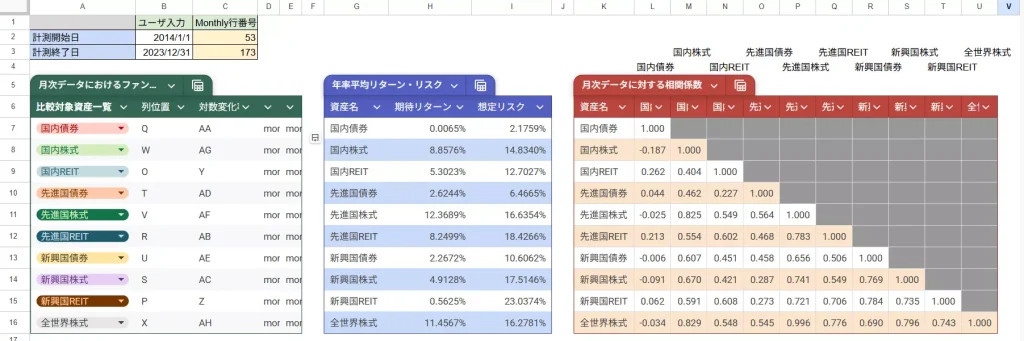
ただ、数字が小さいので、同じものを表形式で再掲します。
| 資産名 | 国内債券 | 国内株式 | 国内REIT | 先進国債券 | 先進国株式 | 先進国REIT | 新興国債券 | 新興国株式 | 新興国REIT | 全世界株式 |
|---|---|---|---|---|---|---|---|---|---|---|
| 国内債券 | 1.000 | - | - | - | - | - | - | - | - | - |
| 国内株式 | -0.187 | 1.000 | - | - | - | - | - | - | - | - |
| 国内REIT | 0.262 | 0.404 | 1.000 | - | - | - | - | - | - | - |
| 先進国債券 | 0.044 | 0.462 | 0.227 | 1.000 | - | - | - | - | - | - |
| 先進国株式 | -0.025 | 0.825 | 0.549 | 0.564 | 1.000 | - | - | - | - | - |
| 先進国REIT | 0.213 | 0.554 | 0.602 | 0.468 | 0.783 | 1.000 | - | - | - | - |
| 新興国債券 | -0.006 | 0.607 | 0.451 | 0.458 | 0.656 | 0.506 | 1.000 | - | - | - |
| 新興国株式 | -0.091 | 0.670 | 0.421 | 0.287 | 0.741 | 0.549 | 0.769 | 1.000 | - | - |
| 新興国REIT | 0.062 | 0.591 | 0.608 | 0.273 | 0.721 | 0.706 | 0.784 | 0.735 | 1.000 | - |
| 全世界株式 | -0.034 | 0.829 | 0.548 | 0.545 | 0.996 | 0.776 | 0.690 | 0.796 | 0.743 | 1.000 |
相関係数の計算結果から、以下の3つのことが言えます。
相関係数の計算結果から見えてくるポイント3つ
- 「国内債券」が株式リスクに対する最強のクッション
国内株式(-0.187)や全世界株式(-0.034)に対して負~ゼロに近い相関を示しており、株安時のショックをやわらげる効果が最も高いです。 - 地域を分散しても「株式同士」の相関は非常に高い
先進国株式と全世界株式(0.996)、国内株式と全世界株式(0.829)など、株式同士は0.7~0.99台と極めて強く連動します。 - 「REIT」は不動産であっても株式に近い値動きをする
特に先進国REIT(0.783)や新興国REIT(0.721)は対応する株式との相関が高く、「不動産だから株と全く違う動きをする」わけではない点に注意が必要です。
詳細な掘り下げ結果は、以下に示す通りです。
| 組み合わせ | 相関係数 | 特徴やポートフォリオでの役割 |
|---|---|---|
| 国内債券 × 国内株式 | -0.187 | 唯一の明確な逆相関がある。株安時に値上がりしやすく、損失軽減効果が高い。 |
| 国内債券 × 全世界株式 | -0.034 | ほぼ無相関。株式の激しい値動きを平滑化する効果がある。 |
| 先進国債券 × 先進国株式 | 0.564 | 中程度の正の相関がある。為替(円高・円安)の影響を受けるため、国内債券ほど株式と逆の動きはしない。 |
| 組み合わせ | 相関係数 | 特徴やポートフォリオでの役割 |
|---|---|---|
| 先進国株式 × 全世界株式 | 0.996 | 実質的にほぼ同じ値動きをする(全世界株の約6割~7割が先進国・米国株のため) |
| 国内株式 × 先進国株式 | 0.825 | 強い正の相関がある。世界的な株安局面では一緒に下落しやすい。 |
| 新興国株式 × 先進国株式 | 0.741 | 連動性が高い。新興国株単体でも世界的な株式相場に左右される。 |
| 組み合わせ | 相関係数 | 特徴やポートフォリオでの役割 |
|---|---|---|
| 国内REIT × 国内株式 | 0.404 | やや低い~中程度の相関がある。国内株とは一定の分散効果が期待できる。 |
| 先進国REIT × 先進国株式 | 0.783 | 高い正の相関がある。株高・株安の影響をダイレクトに受けやすい。 |
| 国内REIT × 国内債券 | 0.262 | 弱い正の相関がある。金利動向の影響を受けるため、債券とも少し連動する。 |
あくまで、私の解釈になるため、参考情報として扱ってください。
さらに、ここまでの結果を踏まえると、以下のような指針でポートフォリオを組み立てると良いと考えられます。
相関係数に基づくポートフォリオの例3つ
- 20代・30代の方:「全世界株式一本」でリスク分散
データの通り、先進国・新興国・日本株は互いに高く連動(相関0.7~0.9台)しますが、全世界株式(オルカン等)に投資するだけで世界中の数千企業へ自動的に分散されます。
リスク許容度が高く長期運用ができる若年層であれば、まずは債券やREITを混ぜずに「全世界株式100%」で成長リターンを追う選択肢も非常に有効です。 - 値動きのストレスを減らしたい方:「株式 + 国内債券」の組み合わせ
「株価の暴落が怖い」「日々の評価額の乱高下を抑えたい」という場合は、国内債券を組み入れるのが最も効果的です。
国内債券は国内株式(-0.187)や全世界株式(-0.034)とゼロ~負の相関を示しており、株安時のショックを直接やわらげる最強のクッションとなります。 - インフレ対策やさらなる分散を狙いたい方:「少額のREIT」を追加
REITは株式との相関がやや高め(0.4~0.7台)なため、株安時に一緒に下落するリスクはあります。しかし、株式とは異なる資産の値動きを取り入れることでインフレ耐性を高められます。
eMAXISシリーズに投資する場合、複利効果を狙った株式メインのポートフォリオの「アクセント枠」として少額加える運用が適しているでしょう。
長期投資で人気の「広く分散されたインデックスファンド」が推奨される理由も、この相関係数の計算結果からも読み取れますね。
【参考】GPIFが運用対象からJ-REITを除外している理由2つ
年金積立金を運用するGPIFは、J-REITを基本ポートフォリオに組み込んでいません。
これには公表資料に基づく公式な理由と、市場構造に基づく専門家の指摘という2つの側面が存在します。
【参考】GPIFが運用対象からJ-REITを除外している理由2つ
【公式の理由】株式との相関が高く分散性が低い
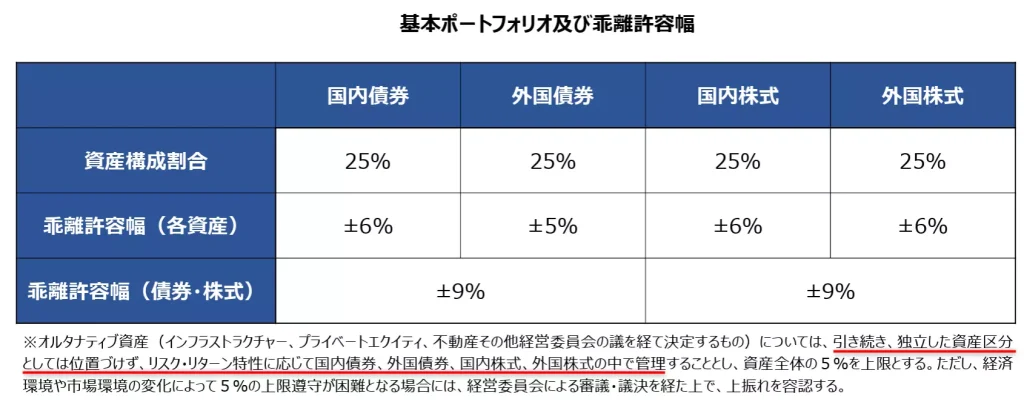
GPIFが基本ポートフォリオにJ-REITを組み入れない大きな理由は、株式との相関性が高く分散効果が乏しいからです。
GPIFの基本ポートフォリオの考え方の資料に、国内債券、外国債券、国内株式、外国株式をメインとする旨が記載されています。
実際に両者の相関係数は高水準で推移しており、株価の下落局面で連動して下がるリスクがあります。
すでに国内株式を25%保有するGPIFにとって、J-REITを追加しても実質的な分散効果は得られません。
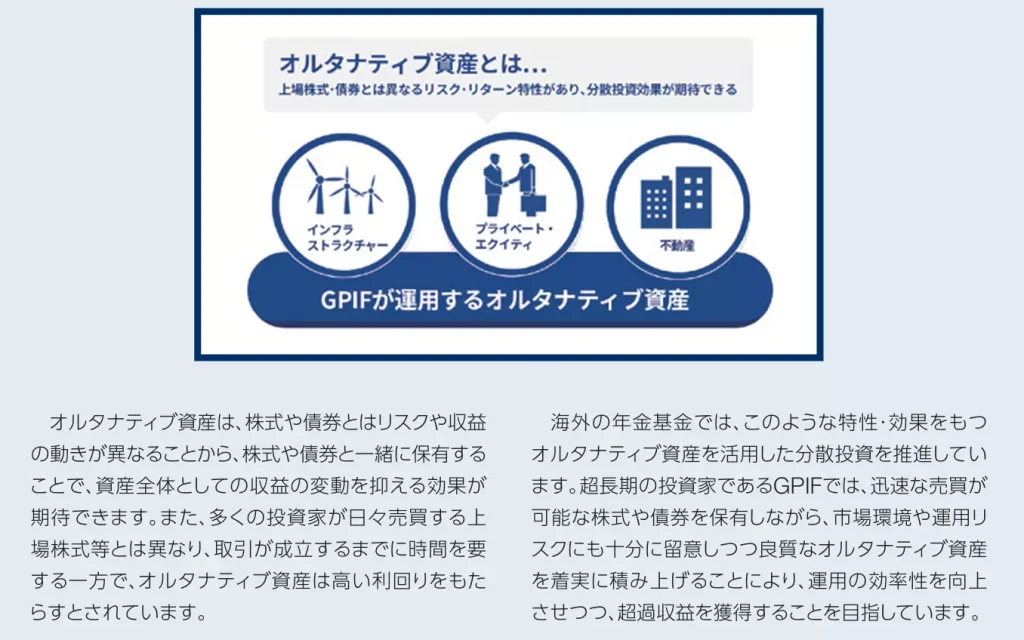
ただし、分散効果が期待できる現物不動産やインフラストラクチャーは、投資対象になります。
【市場における指摘】市場規模の制約がある
証券会社のアナリストレポートや経済メディア等では、J-REITの市場規模の小ささが運用上の障壁として指摘されています。
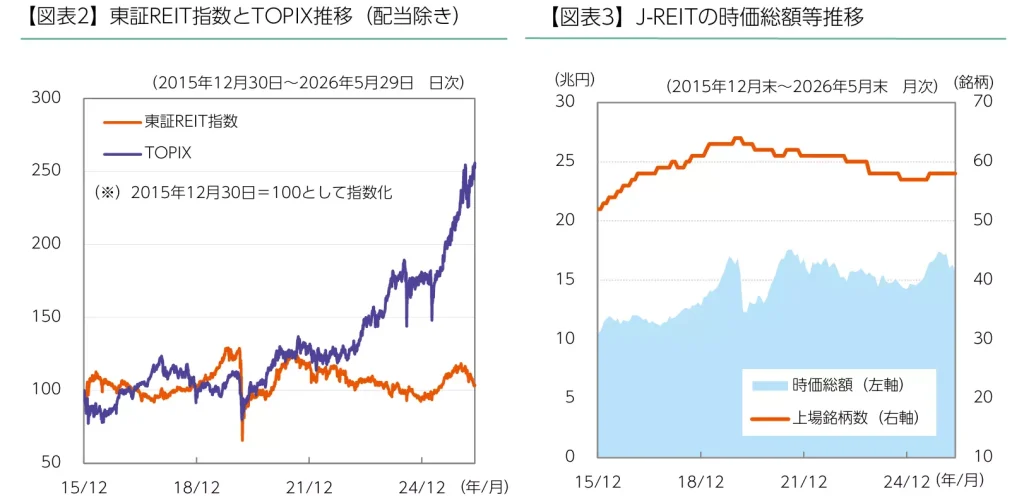
東証REIT市場全体の時価総額(約15兆~20兆円)は、200兆円を超えるGPIFの運用資産に対して市場のキャパシティが限られているためです。
ニッセイアセットマネジメント株式会社のレポートに基づくと、2026年6月時点の時価総額は15.8兆円であり、国内株式(TOPIX)と比較すると、1/10程度の市場規模になっていることが分かります。
このような状況下で、300兆円以上を運用するGPIFがREITを投資対象とすると、本来の適正価格を歪めてしまう市場インパクト(流動性リスク)が懸念されます。
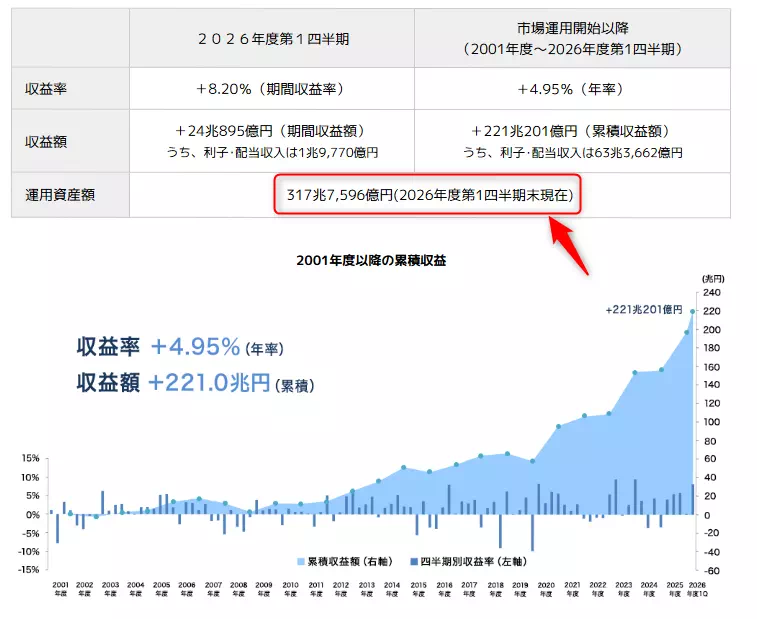
金融機関の分析においても、市場の取引規模と流動性の観点から、巨額な資金を安全かつ円滑に運用することが難しい構造的理由が挙げられています。
株式・債券・REITの相関係数を活用する際の注意点3つ
相関係数はポートフォリオのリスク管理に役立ちますが、数値を鵜呑みにするのは危険です。
実際の資産運用で失敗しないために、抑えておくべき重要な3つの注意点を解説します。
株式・債券・REITの相関係数を活用する際の注意点3つ
相関係数は計測する期間によって変化する
相関係数を活用する際は、単一のデータ期間だけで判断しないよう注意が必要です。
過去3年・5年・10年といった抽出する時期によって、算出される数値が大きく変動するためです。
例えば、①2014年1月~2016年12月までの3年間、②2014年1月~2018年12月までの5年間、③2014年1月~2023年12月までの10年間の相関係数は、以下のようになりました。
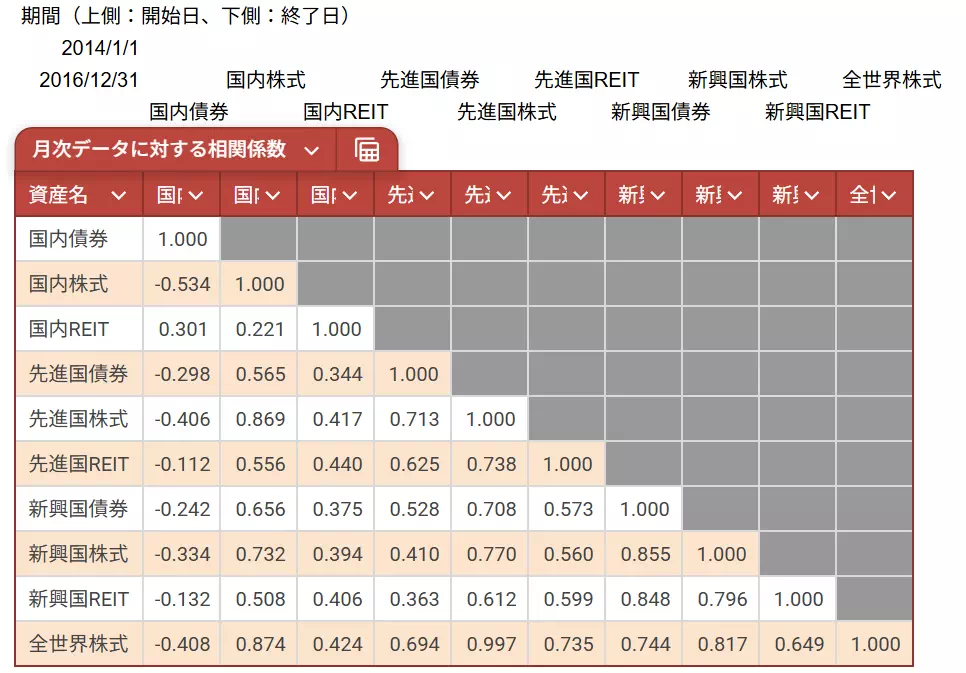
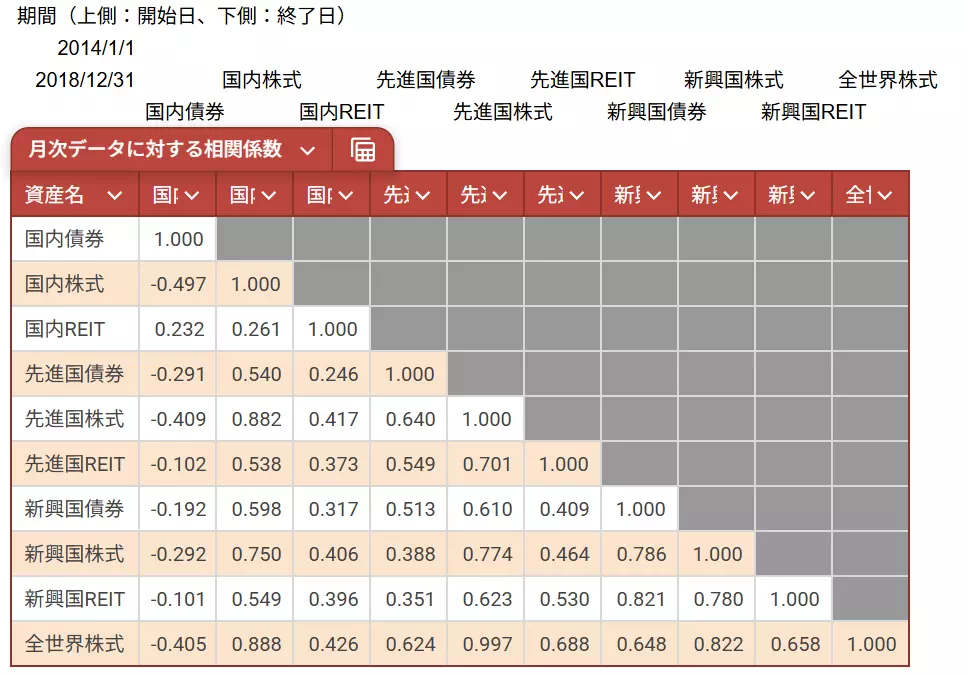

概ね同じような傾向となりますが、「先進国REIT」と「新興国REIT」で強い相関がみられるなど、一部に差がみられます。
このため、短期間のデータだけを信じ込むと、想定外の損失につながりかねない点に、注意が必要です。
相関係数が0.7以上の場合、「強い相関がある」と判断しています。
このため、複数の時間軸や平時・有事のデータを比較し、多角的な視点から傾向を把握することが大切です。
過去の相関係数は将来の数値を保証しない
過去の分析結果通りに、将来も資産が動くとは限りません。
なぜなら、金利変動やインフレ進行など、経済環境の変化によって資産同士の関係性が変わる可能性があるためです。
例えば、インフレ局面で中央銀行が急激な利上げを行うと、株と債券が揃って値下がりする場面が増えます。
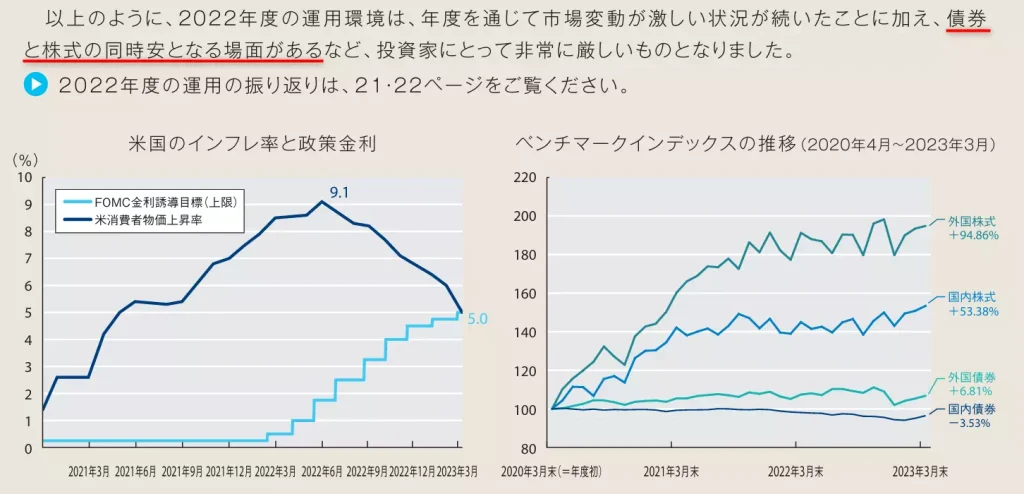
このように、経済環境の変化により、これまでの経験則が通用しなくなる局面が存在することを頭に入れておきましょう。
過去の数値はあくまで目安にとどめ、市場環境の変化に応じて柔軟にポートフォリオを見直す姿勢が不可欠です。
相関係数の低さはリスクの低さを意味しない
相関係数がゼロに近い組み合わせを選んでも、資産全体のリスクが低いとは言えません。
組み入れる個々の資産自体に大きなボラティリティ(価格変動幅)がある場合、ポートフォリオの値動きも激しくなるためです。
すなわち、資産のリスク計算において、無相関であってもハイリスクな資産同士を組み合わせれば、資産全体のブレ幅は大きくなる、ということを意味します。
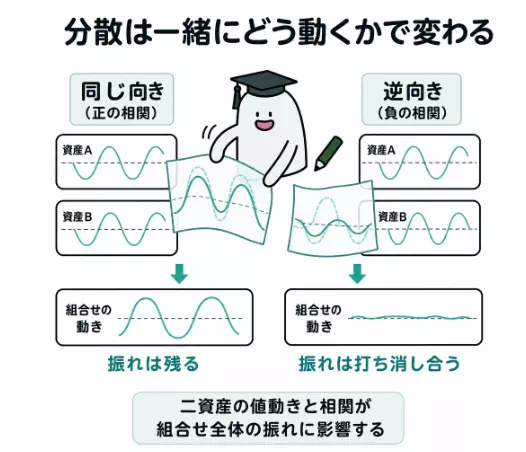
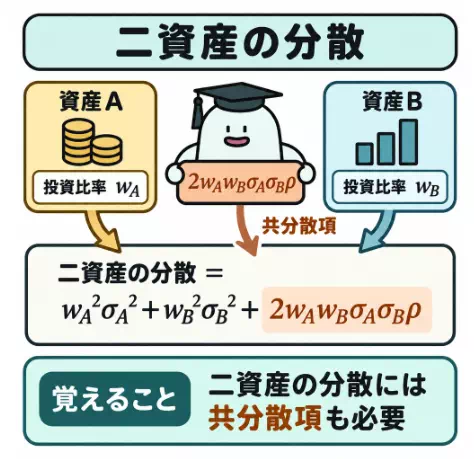
値動きの方向性だけでなく、価格変動の大きさそのものにも目を向ける必要があります。
相関の低さだけに惑わされず、各資産のブレ幅(リスク)の大きさも必ずセットで確認しましょう。
株式・債券・REITの相関係数を参考に最適なポートフォリオを組もう
今回は、株式・債券・REITという代表的な3資産を題材に、相関係数のメリットとデメリット、Excel/スプレッドシートを使った具体的な計算手順、その計算結果に対する考察結果について説明しました。
今回の内容
資産同士の値動きの癖(連動性)を正しく理解し、客観的な数値に基づいて組み合わせることで、安定したポートフォリオを作ることができます。
さらに、今回の内容の重要ポイントをまとめた結果は、以下のようになりました。
重要ポイントまとめ
- 相関係数を活かしたリスク分散
相関係数が低い資産同士を組み合わせることで、ポートフォリオ全体の値動きを穏やかにし、下落相場での損失を大幅に抑えることができます。 - 代表的な3資産の相関関係
「株式と債券」は低相関~逆相関を示すため高い分散効果が期待できますが、「株式とREIT」は中~高相関となりやすいため重複保有には注意が必要です。 - 実践的な計算アプローチ
運用会社サイト等から取得した基準価額のデータをもとに月間騰落率を算出すれば、CORREL関数を使って誰でも簡単に相関係数を導き出せます。 - データ活用時のリスクと注意点
相関係数は計測期間や経済環境(利上げ・インフレ等)によって変化するため、過去の数値だけを過信せず多角的な視点で判断することが不可欠です。
相関係数は、大切な資産を守りながら着実に育てていく上で、参考になる指標です。
このため、過去のデータや市場環境の変化を正しく捉えながら、ご自身の目標に合わせた最適なポートフォリオを作成し、資産形成を行っていくことをオススメします。